Anticipo mutuo prima casa Excel – Modello Gratis (2026)
2
Download gratuito


Modello Excel per calcolare rata, interessi e piano di ammortamento di un prestito per ristrutturare casa.
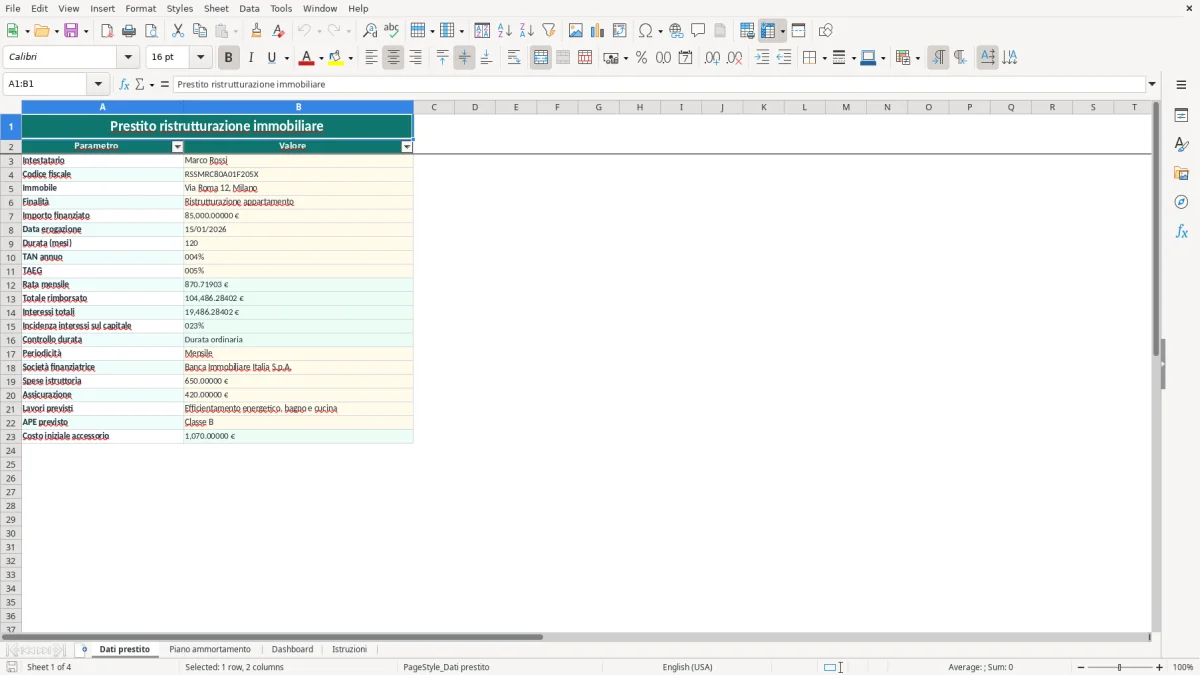
Il modello Excel per un prestito di ristrutturazione calcola la rata mensile, il totale rimborsato, gli interessi e il debito residuo. Contiene i fogli Dati prestito, Piano ammortamento, Dashboard e Istruzioni, con un piano fino a 120 rate e indicatori aggiornati automaticamente.
Può inserire importo, durata, TAN, TAEG, data di erogazione, spese di istruttoria e assicurazione. Il file è adatto al proprietario che finanzia lavori in casa, al piccolo investitore e alla famiglia che vuole confrontare l'offerta della banca con il costo effettivo del rimborso.
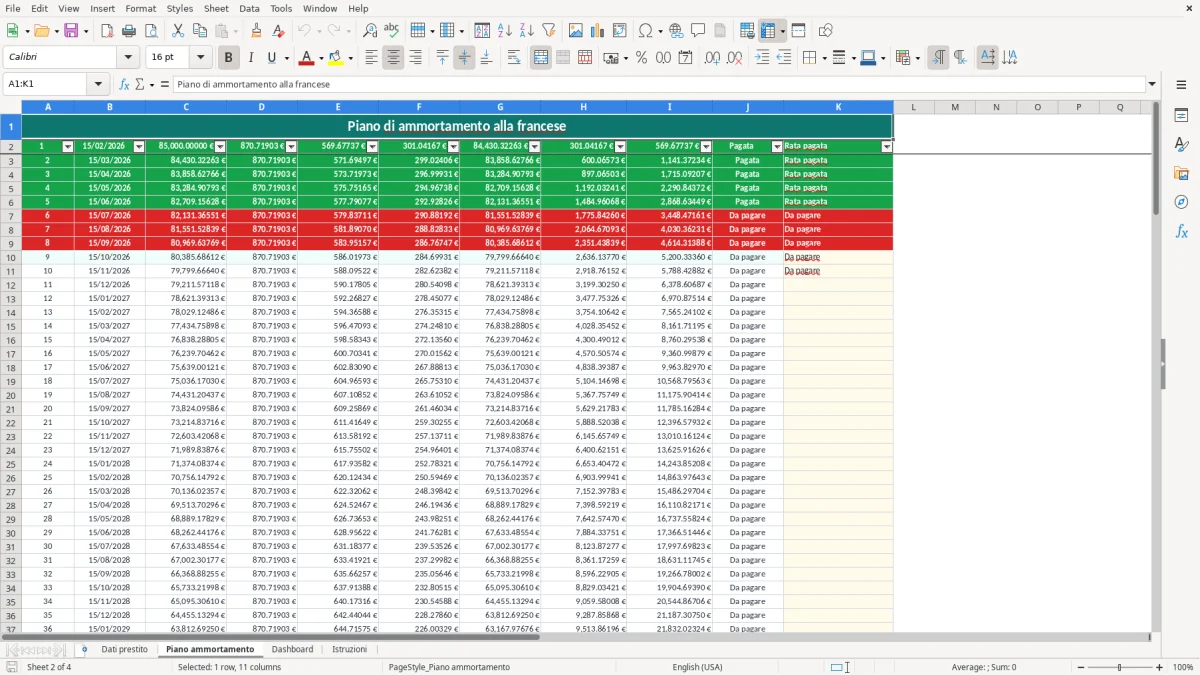
Il foglio è utile quando Lei deve valutare se una rata è sostenibile prima di firmare un prestito per rifare bagno, cucina o impianto energetico. Il proprietario che ristruttura un bilocale può confrontare l'importo finanziato con il canone atteso; la famiglia può verificare quanto il finanziamento incida sul bilancio mensile.
Nel campione del file, l'importo finanziato è 85.000 €, la durata è di 120 mesi e il TAN annuo è 4,25%. La funzione PMT calcola una rata indicativa di circa 871 € al mese; il rimborso teorico è vicino a 104.500 € e gli interessi complessivi a circa 19.500 €, prima di considerare eventuali costi già inclusi nel TAEG.
Il risultato va letto insieme ai lavori previsti, come efficientamento energetico, bagno e cucina, e al costo iniziale accessorio di 1.070 € formato da 650 € di istruttoria e 420 € di assicurazione. La scelta più prudente è confrontare la rata con il reddito disponibile e non con il solo importo dei lavori.
Il foglio Dati prestito (immagine 1) presenta una tabella a due colonne, Parametro e Valore, con celle gialle modificabili e celle verdi calcolate. L'immagine 2 mostra il Piano ammortamento: le colonne riportano rata, data, debito iniziale, rata, quota capitale, quota interessi, debito residuo e stato.
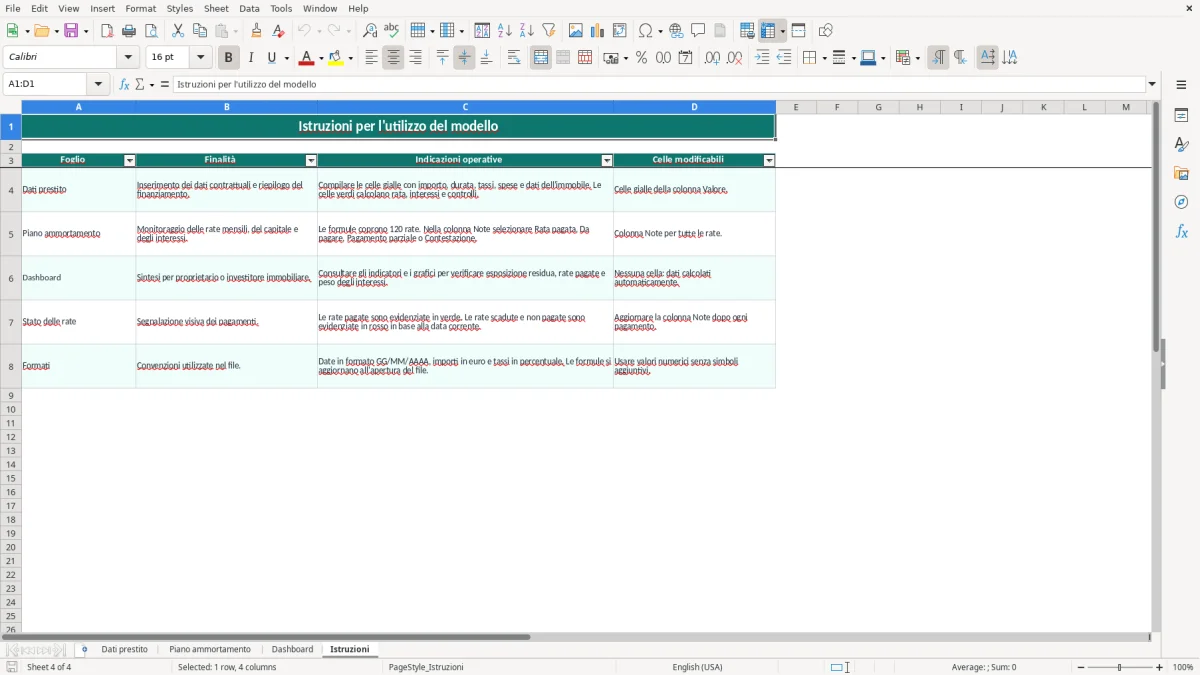
Nella Dashboard (immagine 3) sono raccolti importo, rata, TAN, TAEG, interessi, debito residuo e rate pagate, oltre a tre grafici. Il foglio Istruzioni (immagine 4) spiega i campi modificabili, i formati e l'aggiornamento della colonna Note.
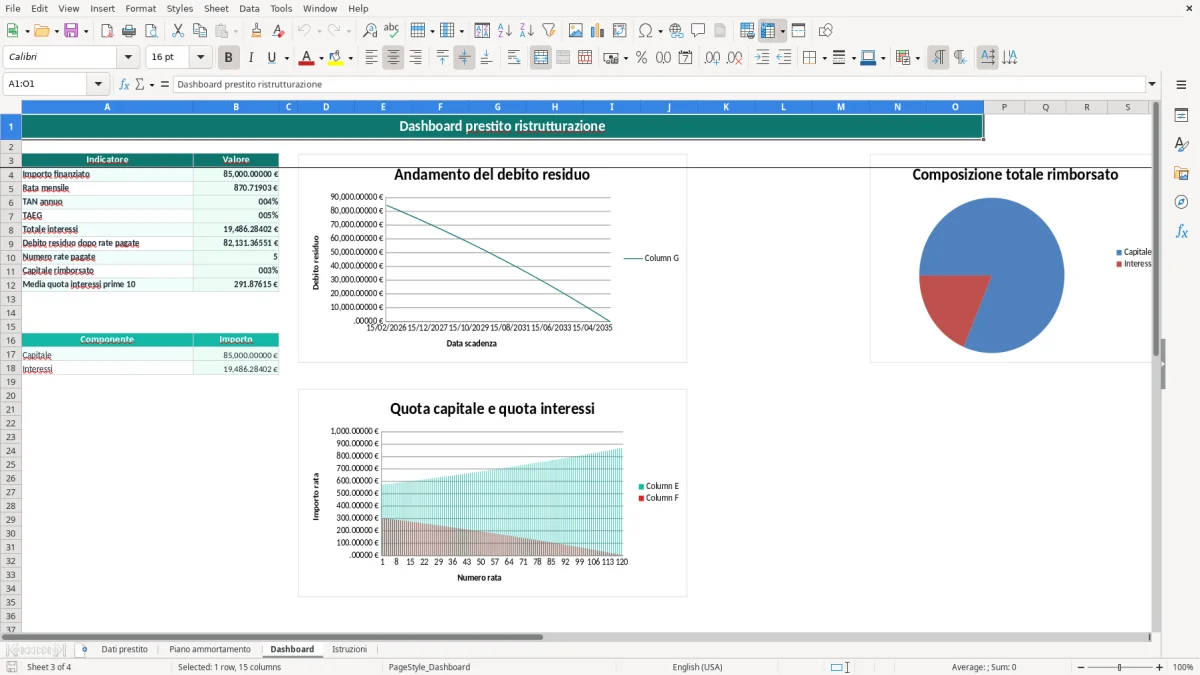
Per confrontare due prestiti non basta guardare la rata. Il TAN misura il tasso nominale applicato al capitale; il TAEG incorpora anche costi come istruttoria, assicurazione e altre spese secondo le condizioni dell'offerta. Nel modello il TAN è usato per il piano di ammortamento, mentre il TAEG è registrato come indicatore separato.
Il piano utilizza una rata costante calcolata con PMT. Su 85.000 € al 4,25% annuo per 120 mesi, il tasso periodale è 0,0425/12 e la rata teorica è circa 871 €; nella prima rata la quota interessi è circa 301 €, mentre la quota capitale è circa 570 €. Con il tempo gli interessi diminuiscono e la quota capitale aumenta.
Il foglio accetta una durata da 1 a 360 mesi, ma il controllo in B16 segnala Durata superiore a 10 anni oltre 120 mesi. Il modello predisposto contiene formule per 120 rate: una durata superiore richiede quindi una verifica della copertura effettiva prima di usarlo come piano completo.
La ristrutturazione può riguardare interventi agevolabili, ma la detrazione dipende dal tipo di opera, dall'immobile e dalla normativa applicabile nel 2026. Conservi fatture, bonifici parlanti, permessi e comunicazioni richieste; il modello non calcola detrazioni fiscali e non sostituisce il quadro della dichiarazione dei redditi.
Per un mutuo ipotecario destinato all'abitazione principale, gli interessi passivi possono essere detraibili al 19% fino a 4.000 € annui, se ricorrono i requisiti. Un prestito personale per lavori non va trattato automaticamente allo stesso modo: prima di confrontare il vantaggio fiscale, separi capitale, interessi e costi accessori indicati nel contratto.
L'errore più costoso è confondere TAN e TAEG. Un'offerta con TAN 4,25% e TAEG 4,82% non ha un costo effettivo pari al solo interesse nominale: su 85.000 € le spese da 1.070 € incidono già per oltre l'1,2% del capitale, senza considerare la distribuzione temporale dei costi.
Allungare un prestito da 120 a 180 mesi può ridurre la rata mensile, ma aumenta gli interessi totali. Con 85.000 € al 4,25%, la rata su 10 anni è circa 871 €; su 15 anni scende indicativamente a 638 €, mentre il costo degli interessi cresce sensibilmente. La scelta corretta non è la rata più bassa, ma la durata più breve compatibile con un margine di liquidità reale.
Un secondo problema nasce quando si modifica l'importo o il TAN senza controllare la data di erogazione e il numero di rate. Il Piano ammortamento usa la data iniziale, calcola le scadenze con EDATE e porta il debito residuo da una riga alla successiva: una cella inserita come testo può interrompere la catena dei calcoli.
Se Lei lascia Rata pagata nella colonna Note anche dopo una rata parziale, la Dashboard conta comunque quella rata come pagata e il debito residuo può risultare meno leggibile. Su dieci rate, una rata da 871 € registrata erroneamente come interamente pagata altera il conteggio di 871 € e può falsare il capitale rimborsato.
La colonna Stato segnala Scaduta quando la data è precedente a oggi e non è selezionata una condizione coerente. Un ritardo di pagamento può produrre interessi di mora e segnalazioni contrattuali: il foglio aiuta a individuare la scadenza, ma la conseguenza economica dipende dal contratto firmato.
Il modo più semplice è fissare un controllo mensile nello stesso giorno in cui verifica l'estratto conto. Dopo l'addebito, apra il Piano ammortamento e aggiorni soltanto la colonna Note della rata interessata; non modifichi le celle con formula.
Le formule aggiornano automaticamente la rata, le quote e gli indicatori; le scadenze dipendono dalla data di erogazione inserita in Dati prestito. Per questo è preferibile duplicare una copia di sicurezza prima di cambiare importo, durata o tasso.
Per un solo prestito, 120 rate e quattro stati operativi, il modello è più pratico di un gestionale. Se Lei gestisce 10 finanziamenti, più immobili, rinegoziazioni, estinzioni anticipate o documenti collegati a ogni fattura, il passaggio a un gestionale diventa ragionevole: il rischio non è il calcolo della rata, ma perdere una scadenza o una prova contabile.
Il foglio Istruzioni (immagine 4) ricorda quali celle sono modificabili e quali formati usare: date GG/MM/AAAA, importi in euro e tassi in percentuale. Mantenga una copia mensile del file se deve documentare l'evoluzione del debito durante una ristrutturazione lunga.