Prestito ristrutturazione Excel – Modello Gratis (2026)
2
Download gratuito


Modello Excel per simulare anticipo, mutuo, liquidità iniziale, rata e sostenibilità dell'acquisto della prima casa.
Il modello Excel per la simulazione dell'anticipo del mutuo prima casa calcola l'importo da versare, il finanziamento necessario, le spese iniziali, la rata mensile e il rapporto rata/reddito. Include i fogli Scenari, Dashboard, Piano ammortamento e Istruzioni per confrontare fino a 100 ipotesi di acquisto.
Può inserire prezzo dell'immobile, anticipo percentuale, spese notarili, imposta di registro, provvigione, durata, TAN annuo e reddito netto mensile. Il file restituisce anche il rapporto LTV, l'esito di sostenibilità e un piano di ammortamento collegato allo scenario selezionato.
La simulazione è utile prima della proposta d'acquisto, quando Lei deve capire se i risparmi bastano non solo per l'anticipo, ma anche per tutte le spese del rogito. Il proprietario di una prima casa può usarla per confrontare due immobili; la famiglia che valuta un mutuo può verificare se la rata resta compatibile con il reddito mensile.
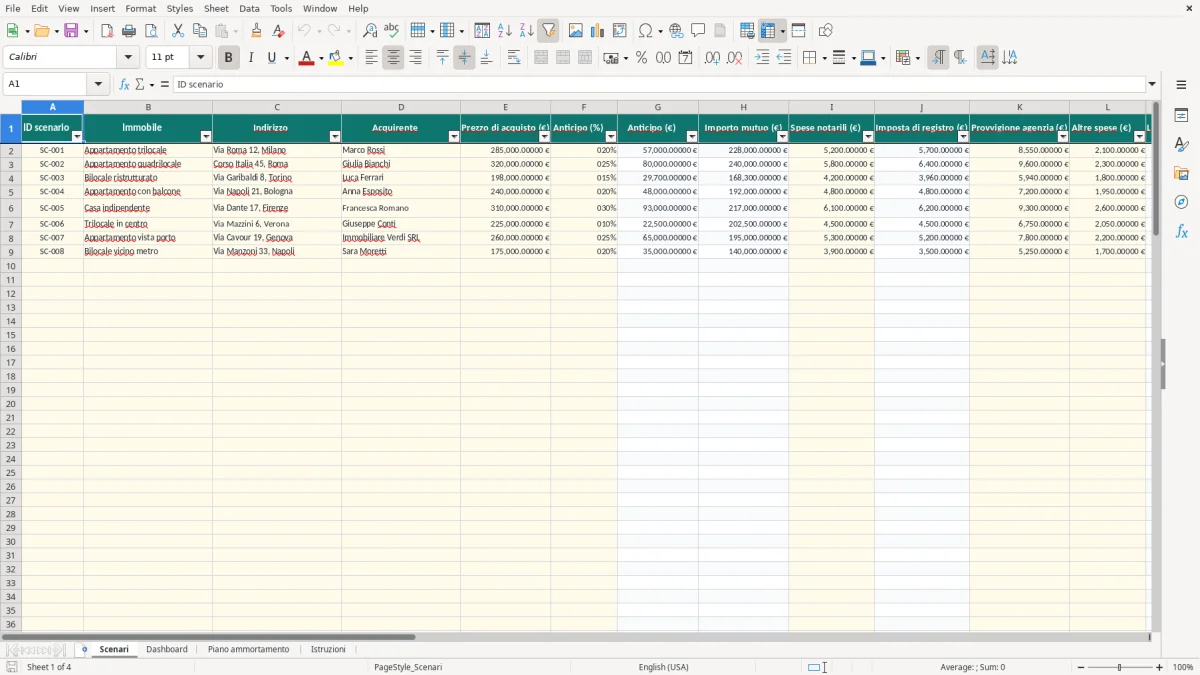
Nel foglio Scenari, immagine 1, ogni riga rappresenta un'ipotesi distinta. Le colonne visibili comprendono prezzo, anticipo percentuale, anticipo in euro, importo mutuo, spese notarili, imposta di registro, provvigione, altre spese, liquidità iniziale, durata, TAN, rata e reddito netto.
Per l'esempio SC-001 il prezzo è 285.000 € e l'anticipo è del 20%: il calcolo produce 57.000 €. Con 5.200 € di spese notarili, 5.700 € di imposta, 8.550 € di provvigione e 2.100 € di altre spese, la liquidità iniziale richiesta arriva a 78.550 €.
Il finanziamento residuo è 228.000 €. Con durata di 25 anni e TAN annuo del 3,10%, la rata calcolata dal modello è di circa 1.094 € al mese; su un reddito netto di 3.200 €, il rapporto è circa 34,2%, quindi l'esito risulta Sostenibile secondo la soglia interna del 35%.
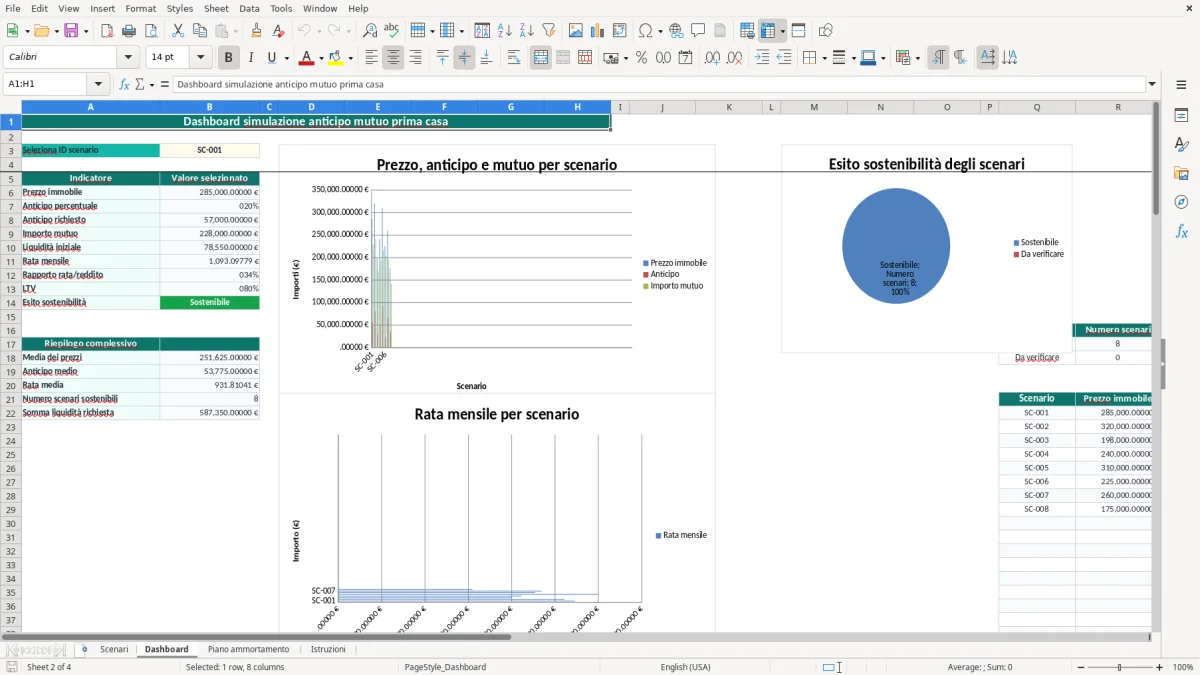
Un anticipo del 15% riduce il capitale iniziale, ma aumenta mutuo, rata e LTV. La Dashboard, immagine 2, permette di selezionare uno scenario e confrontarlo con gli altri dati presenti fino alla riga 101; non sostituisce però la valutazione della banca.
Il foglio aiuta a costruire un budget, ma le agevolazioni prima casa non coincidono con un semplice calcolo percentuale. Se acquista da un privato, l'imposta di registro agevolata è normalmente il 2% sul valore catastale con requisiti prima casa, non necessariamente sul prezzo indicato nella simulazione. Per un acquisto soggetto a IVA, invece, il trattamento fiscale segue regole diverse.
La rendita catastale e il relativo calcolo devono quindi essere verificati prima di sostituire l'importo indicativo della colonna imposta di registro. Nel modello la formula presente è IF(E2="","",IFERROR(E2*2%,0)): applica il 2% al prezzo, come stima semplificata, e non determina l'imposta definitiva del rogito.
La rata usa il TAN annuo diviso per 12 e il numero di rate pari ad anni moltiplicati per 12. Per 150.000 € in 25 anni al 3,20%, la funzione PMT restituisce una rata di circa 727 €; gli interessi complessivi superano 68.000 €, senza considerare spese accessorie.
Il TAEG, che include costi ulteriori, è il parametro più completo per confrontare offerte bancarie. Il modello usa il TAN inserito e non calcola il TAEG, quindi per decidere tra due preventivi preferisco sempre confrontare i rispettivi documenti informativi, non soltanto la rata.
Un LTV dell'80% significa finanziare 160.000 € su un immobile da 200.000 €. La soglia del 35% nel rapporto rata/reddito è un criterio prudenziale del file, non una delibera bancaria né una soglia di legge: la banca valuta anche stabilità lavorativa, altri debiti, età e valore risultante dalla perizia.
L'errore più costoso è considerare l'anticipo come tutta la liquidità necessaria. Su un immobile da 285.000 €, il 20% vale 57.000 €, ma l'esempio del modello aggiunge 21.550 € di costi: ignorarli significa presentarsi al rogito con un buco di oltre 20.000 €.
La caparra confirmatoria versata al preliminare può essere imputata al prezzo, ma deve essere coordinata con il finanziamento e con le scadenze dell'acquisto. Se Lei versa 15.000 € alla firma e la banca eroga il mutuo soltanto al rogito, quei 15.000 € devono essere già disponibili e non vanno conteggiati due volte.
Usare il TAN di un'offerta e i costi di un'altra produce una rata apparentemente precisa ma poco utile. Una differenza di 0,50 punti percentuali su 228.000 € in 25 anni può incidere per decine di euro al mese e per migliaia di euro sull'intero rimborso.
Un altro errore è lasciare il reddito netto mensile a 0 o inserire un reddito lordo: il rapporto rata/reddito non sarebbe interpretabile. Il modello evita la divisione quando Q è vuota o uguale a zero e restituisce un esito soltanto quando gli input sono presenti.
Un esito Sostenibile indica soltanto che la rata è entro il 35% del reddito inserito. Non considera spese condominiali, TARI, assicurazioni, manutenzioni, altri finanziamenti o variazioni future del reddito; per questo considero prudente lasciare un margine, invece di puntare esattamente al 35%.
La simulazione funziona se Lei aggiorna gli scenari ogni volta che riceve un preventivo reale. Il metodo più pratico è creare una riga per ogni immobile e mantenere invariati i criteri di confronto: stesso reddito netto, stessi costi considerati e durata coerente.
Nel foglio Scenari le celle di input sono predisposte con convalida per percentuali da 0 a 100%, importi non negativi e durata da 1 a 40 anni. Non modifichi le colonne calcolate G, H, J, M, P, R, S e T: le formule si aggiornano quando cambia un dato di ingresso.
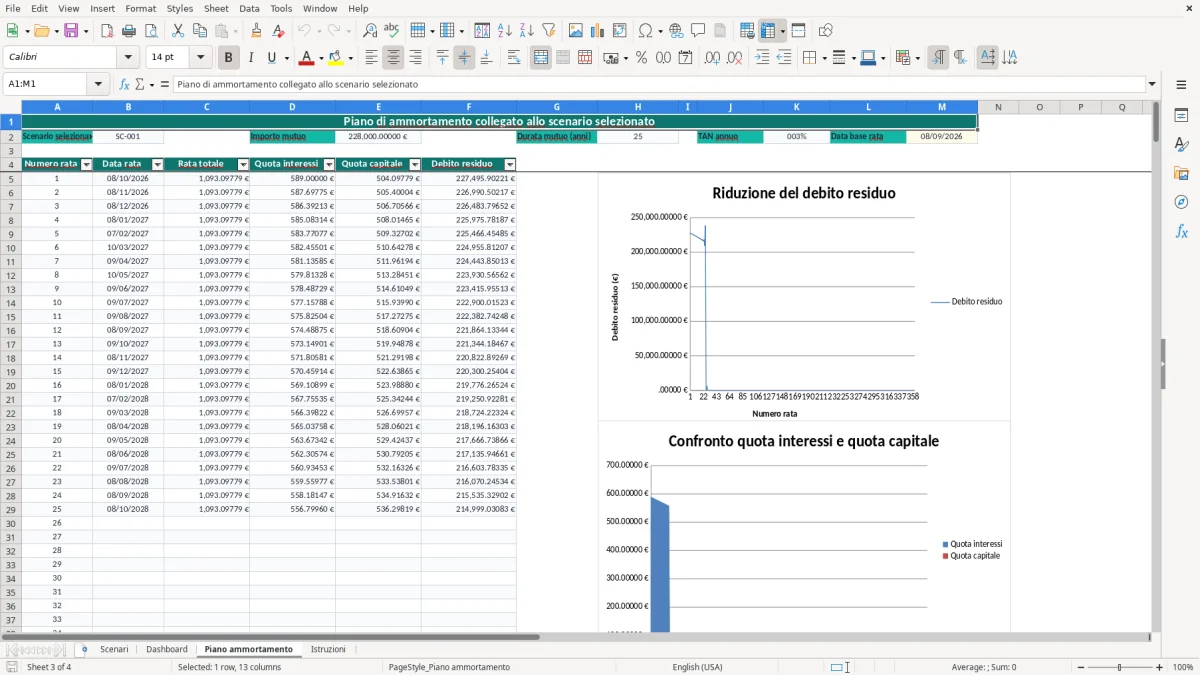
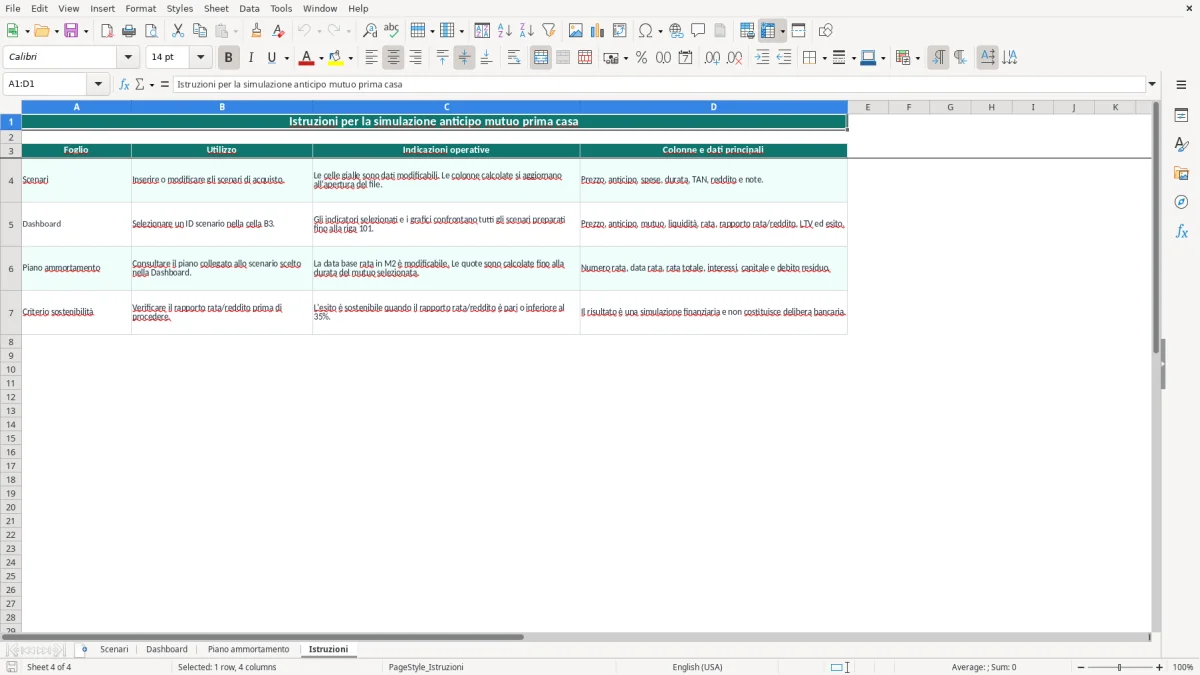
La Dashboard, immagine 2, è il punto di controllo quotidiano: selezionando l'ID in B3 può vedere subito liquidità, rata, LTV e risultato. Il Piano ammortamento, immagine 3, mostra fino a 360 righe preparate; l'immagine 4 riguarda il foglio Istruzioni, che riassume campi e criterio del 35%.
Salvi una copia del file quando riceve una nuova offerta e annoti nelle Note la data e le condizioni. Quando gli immobili diventano numerosi o servono documenti, scadenze e accessi condivisi, il foglio non basta più: a quel punto un gestionale dedicato riduce il rischio di versioni discordanti.