Prestito ristrutturazione Excel – Modello Gratis (2026)
2
Download gratuito


Modello Excel per simulare rate, Euribor, spread, debito residuo e sostenibilità di un mutuo a tasso variabile.
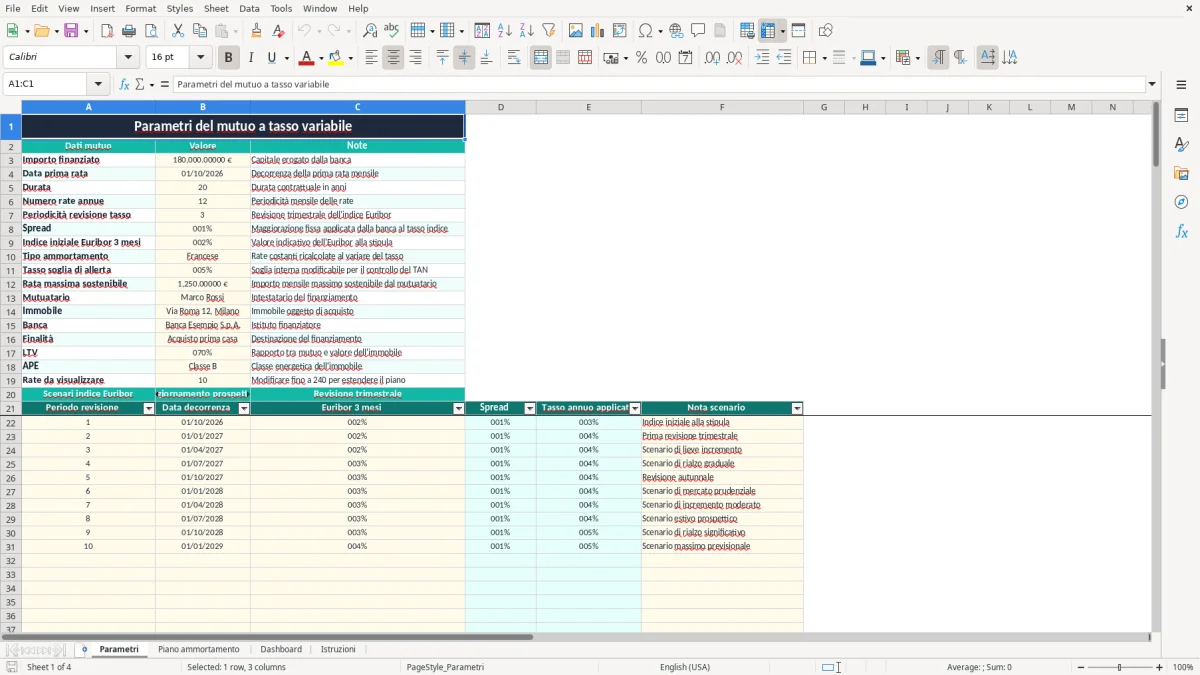
Il modello Excel per l’ammortamento di un mutuo a tasso variabile calcola rata, interessi, quota capitale e debito residuo applicando l’Euribor 3 mesi più lo spread bancario. Contiene i fogli Parametri, Piano ammortamento, Dashboard e Istruzioni, con revisione trimestrale del tasso e fino a 240 rate visualizzabili.
Il file parte da un esempio compilato con 180.000 € finanziati, durata di 20 anni, spread dell’1,20% ed Euribor iniziale del 2,15%. Può sostituire i dati nelle celle gialle e inserire scenari Euribor diversi per valutare come cambia la rata.
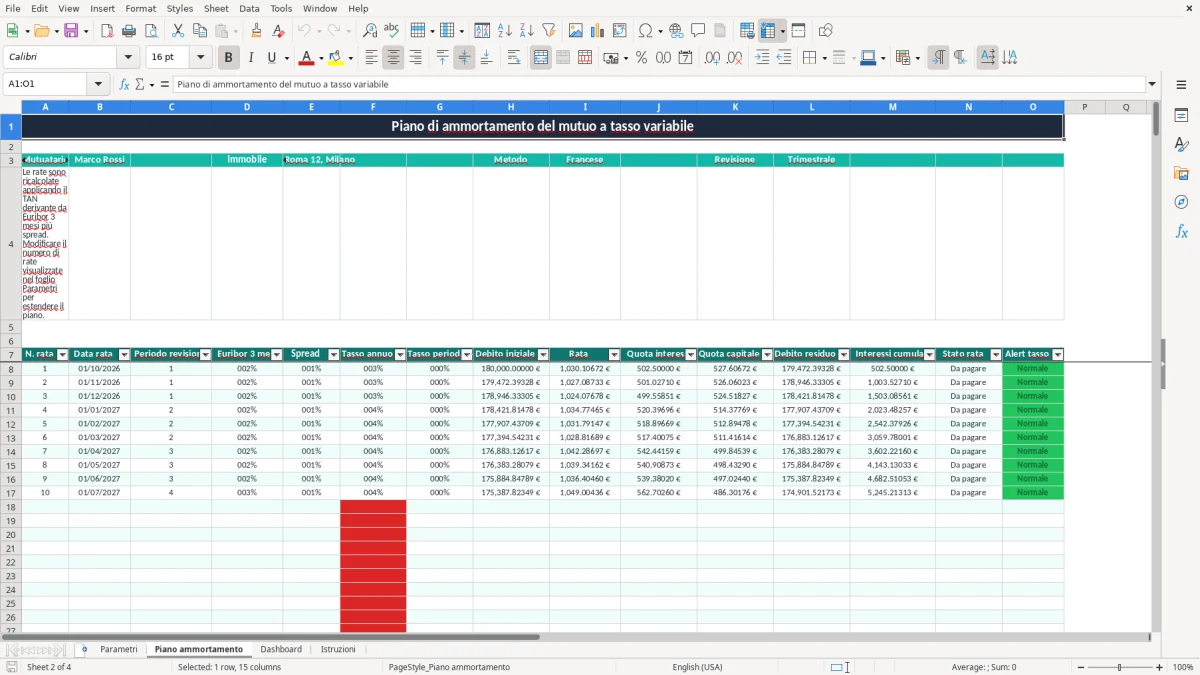
Il piano utilizza l’ammortamento francese: la rata viene ricalcolata quando cambia il tasso, mentre la quota interessi e la quota capitale sono esposte separatamente. La Dashboard confronta inoltre la rata corrente con la soglia massima sostenibile.
Il foglio è utile alla famiglia che sta valutando un finanziamento, al mutuatario che controlla la rata dopo una revisione e al piccolo investitore che misura il cash flow di un immobile. La necessità nasce soprattutto alla stipula, a ogni aggiornamento trimestrale dell’indice e quando la rata si avvicina al limite sostenibile.
Il campione contiene 180.000 € su 20 anni, 12 rate annue, spread dell’1,20% ed Euribor iniziale del 2,15%. Il TAN iniziale è quindi 3,35%; con questi valori una rata francese teorica è circa 1.030 € al mese. Il valore effettivo nel file dipende dalle date e dagli scenari inseriti.
Se l’Euribor salisse al 3,50%, il TAN diventerebbe 4,70% e la rata ricalcolata aumenterebbe sensibilmente. Per questo, a mio avviso, un tasso variabile va scelto solo quando il bilancio familiare può assorbire almeno 200-300 € mensili di oscillazione.
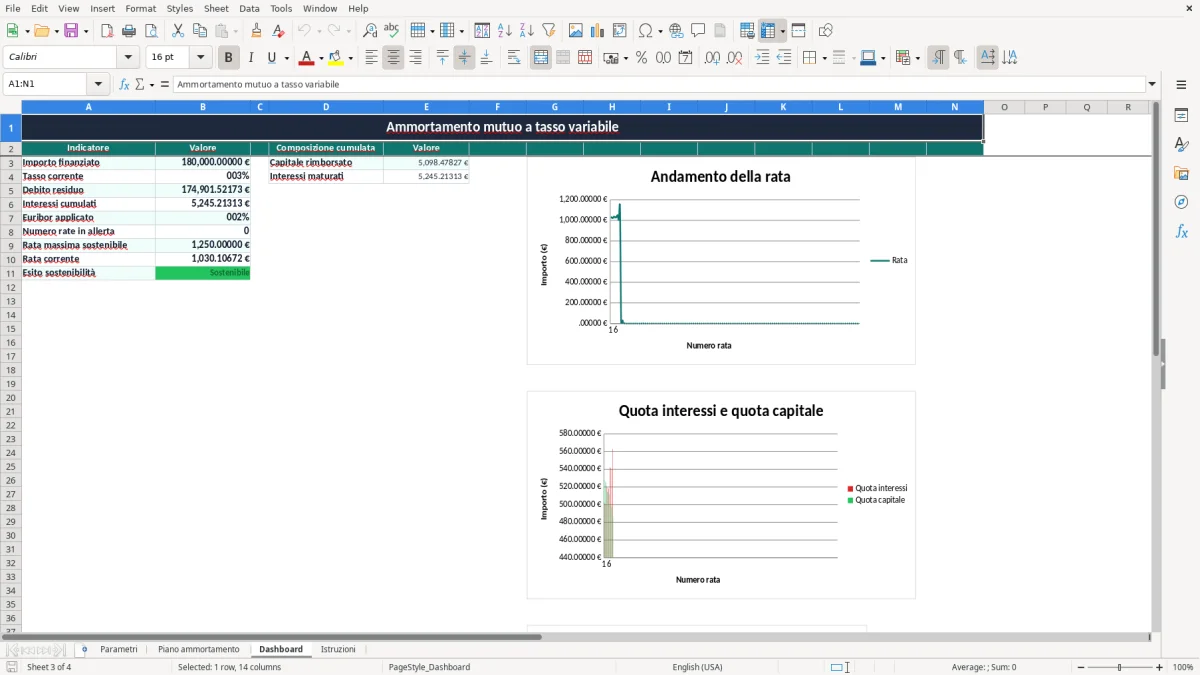
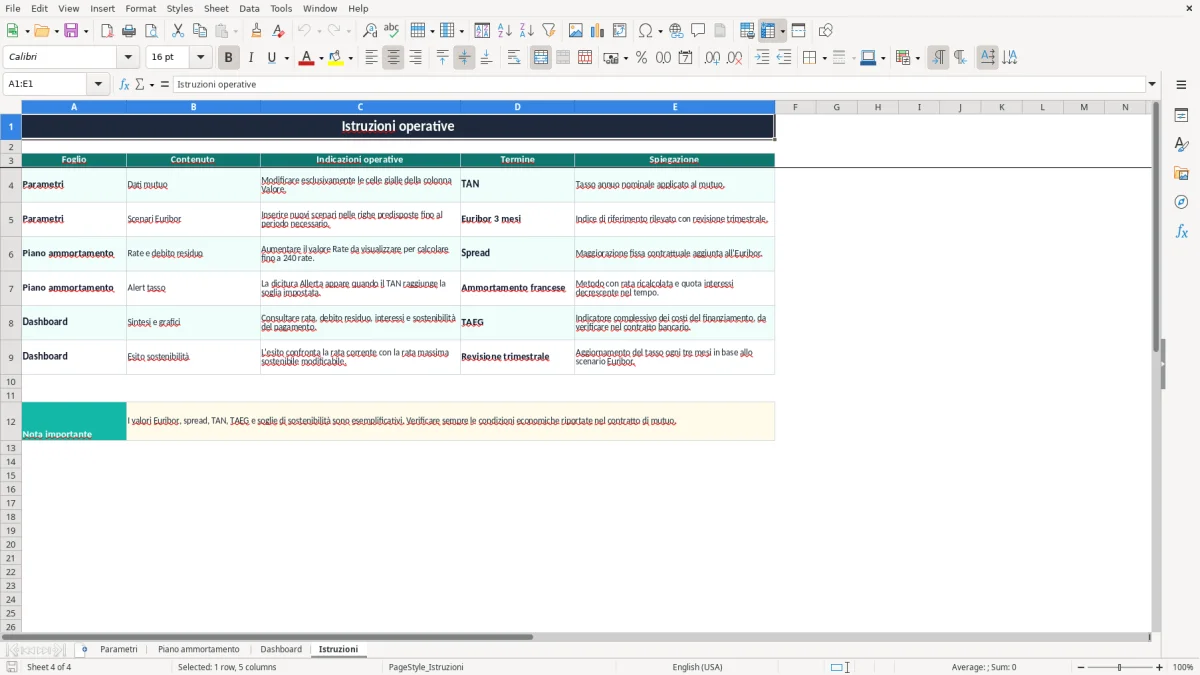
Il foglio Parametri (immagine 1) raccoglie valori e scenari; il Piano ammortamento (immagine 2) mostra le 15 colonne operative. La Dashboard (immagine 3) sintetizza i risultati con tre grafici, mentre Istruzioni (immagine 4) spiega campi e terminologia.
Nel modello il tasso annuo è calcolato come Euribor più spread. Con Euribor al 2,15% e spread all’1,20%, il TAN è 3,35%; il tasso periodale diventa 3,35% diviso 12, perché il piano prevede rate mensili.
La revisione preimpostata è trimestrale: il foglio assegna ogni rata al relativo periodo e recupera lo scenario con VLOOKUP. Quando il TAN cambia, la funzione PMT ricalcola la rata sul debito residuo e sulle rate ancora da pagare.
Il TAEG non è ricostruito dal file: comprende anche costi come istruttoria, perizia, assicurazioni e altre spese indicate dalla banca. Deve quindi essere verificato nel contratto e nel documento europeo consegnato dall’istituto.
Il parametro di esempio è il 5%. Se il TAN raggiunge o supera questa soglia, nella colonna Alert tasso compare Allerta; non è una soglia prevista dalla legge, ma un controllo prudenziale modificabile. La rata massima sostenibile di 1.250 € viene confrontata con la rata corrente e produce l’esito Sostenibile o Da verificare.
Il primo errore è inserire uno scenario Euribor nella riga sbagliata. Il piano usa il periodo calcolato dalla rata e cerca il valore nella tabella del foglio Parametri: uno scenario mancante può lasciare il tasso vuoto e compromettere la lettura delle rate successive.
Un’altra fonte di differenza è confondere TAN e TAEG. Su 180.000 €, anche 0,50 punti percentuali in più possono significare diverse migliaia di euro di interessi lungo la durata; il modello simula il tasso, ma non le spese accessorie del finanziamento.
Attenzione anche alla periodicità: impostare 1 mese invece di 3 mesi cambia il momento in cui l’indice viene applicato. Con una rata di 1.180 € e una soglia di 1.250 €, restano soltanto 70 € di margine: una revisione sfavorevole può portare rapidamente all’esito Da verificare.
Il file è uno strumento di scenario, non una comunicazione bancaria. Non sostituisce il piano ufficiale dell’istituto, che può applicare arrotondamenti, date valuta, floor o regole contrattuali non presenti nel modello. La decisione più prudente è confrontare sempre il risultato con il prospetto della banca prima di contestare una rata.
Per rendere il foglio affidabile, colleghi l’aggiornamento a una data fissa: il giorno in cui riceve l’avviso della banca oppure il primo giorno del mese di revisione. Salvi una copia del file prima di modificare gli scenari, così può confrontare due ipotesi senza perdere il calcolo precedente.
Inserire tre scenari, per esempio Euribor al 2,50%, 3,00% e 3,50%, permette di misurare l’effetto su una rata da circa 1.030 € senza rifare formule. Usi il foglio Istruzioni per mantenere coerenti termini come spread, TAN e TAEG.
Per un solo mutuo e 240 rate il foglio è più pratico di un gestionale. Se Lei deve gestire decine di finanziamenti, documenti bancari, scadenze e versioni storiche, conviene passare a un sistema con importazione automatica dei dati e tracciamento delle modifiche.