Prestito ristrutturazione Excel – Modello Gratis (2026)
2
Download gratuito


Modello Excel per confrontare offerte a tasso fisso e variabile, rate, interessi, TAEG, scenari Euribor e sostenibilità del mutuo.
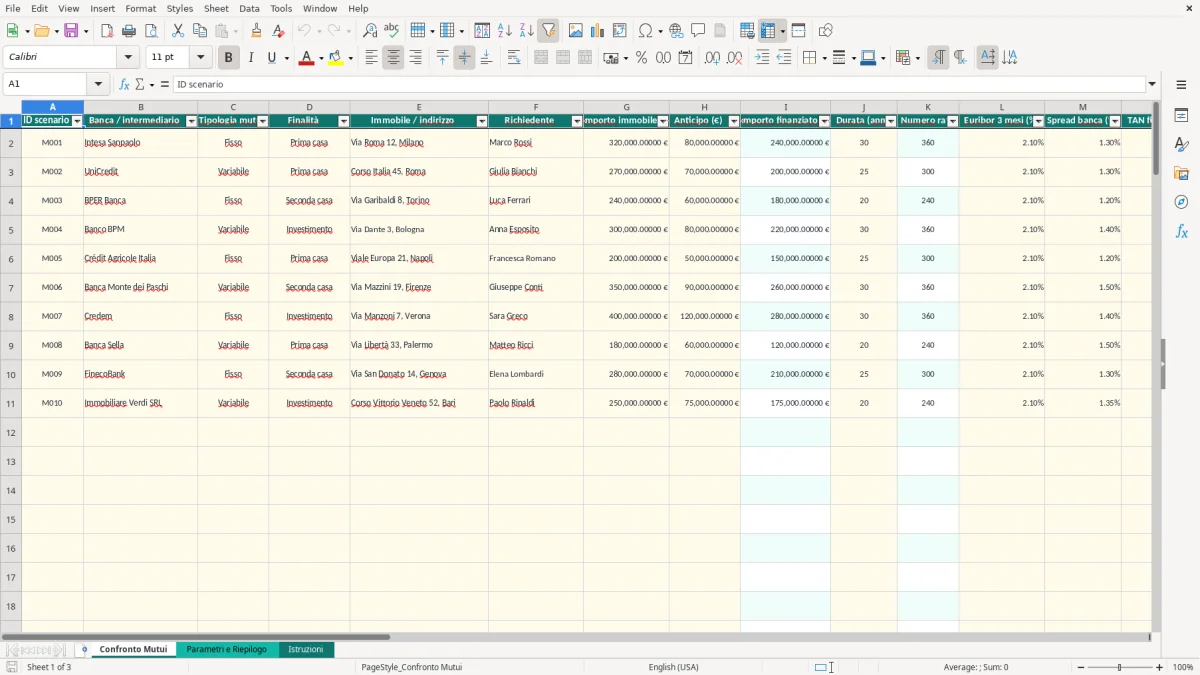
Questo modello Excel confronta fino a 100 offerte di mutuo a tasso fisso o variabile. Calcola importo finanziato, numero di rate, rata iniziale, rata massima stimata, interessi totali, costo del credito, TAEG, LTV e sostenibilità rispetto al reddito familiare.
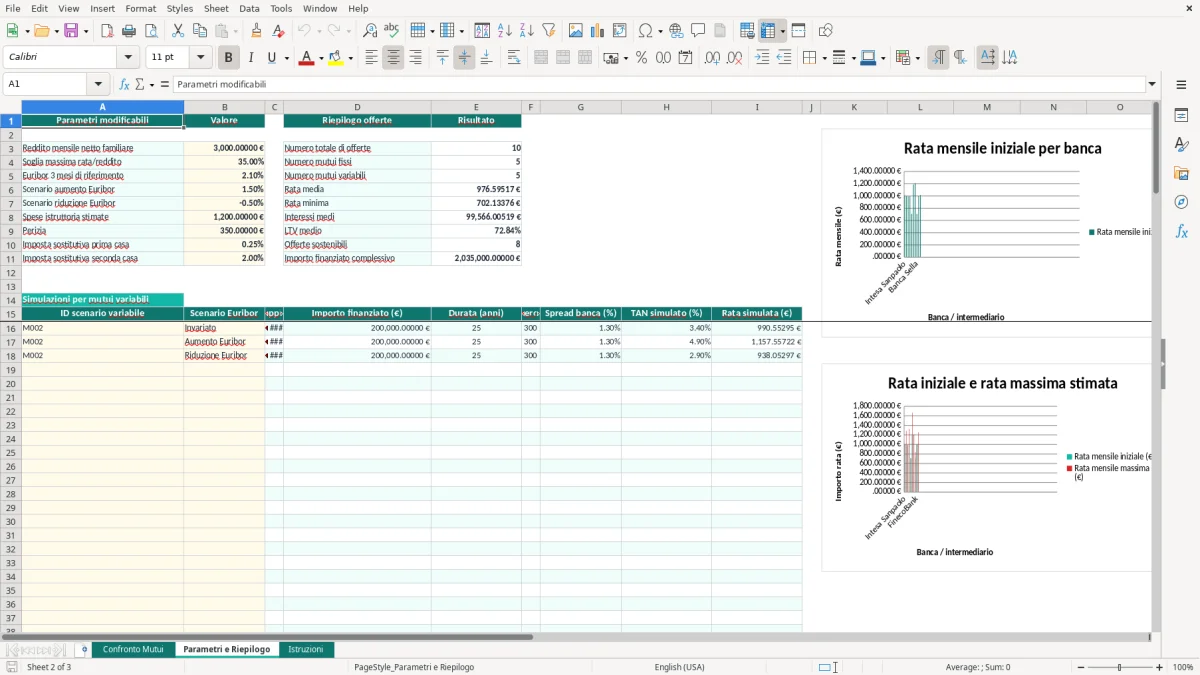
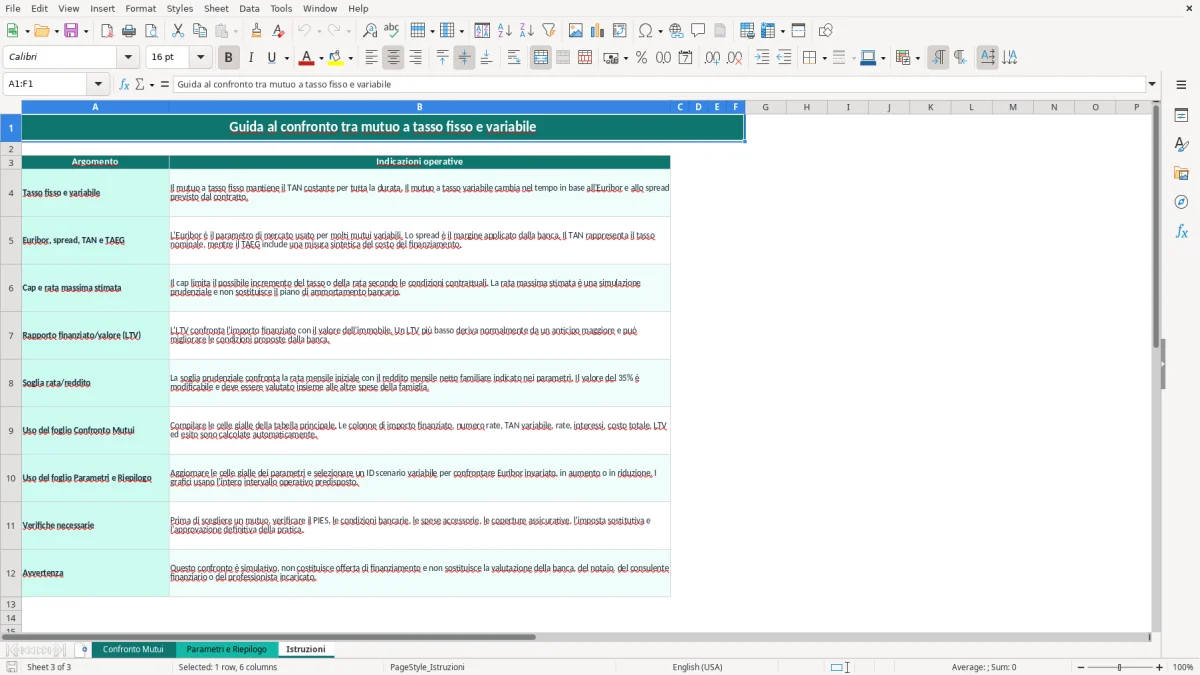
Nel foglio Confronto Mutui (immagine 1) Lei inserisce i dati delle banche nelle righe predisposte da 2 a 101. Il foglio Parametri e Riepilogo (immagine 2) sintetizza le offerte e simula tre scenari Euribor; Istruzioni (immagine 3) spiega i criteri di utilizzo e le verifiche da fare prima della scelta.
Il foglio è utile alla famiglia che sta valutando un acquisto prima casa, al piccolo investitore che finanzia un appartamento da mettere a reddito e al consulente che deve ordinare più preventivi bancari. La necessità nasce normalmente prima del compromesso, quando una differenza di 80 € sulla rata può cambiare la sostenibilità dell’operazione.
Nel campione già presente, M001 è un fisso da 240.000 € su un immobile da 320.000 €, con 80.000 € di anticipo e durata di 30 anni. M002 è un variabile da 200.000 € su 25 anni: il modello separa Euribor 3 mesi al 2,10%, spread all’1,30% e cap al 2,50%, così Lei può leggere sia la rata iniziale sia quella prudenziale.
Non confronti soltanto il tasso pubblicizzato. Inserendo prezzo e anticipo, la colonna Importo finanziato calcola automaticamente il capitale necessario; l’LTV mostra poi il rapporto tra debito e valore dell’immobile. Un finanziamento da 150.000 € su una casa da 200.000 € ha un LTV del 75%.
Il foglio Parametri e Riepilogo conta le offerte fisse e variabili, calcola rata media, rata minima, interessi medi, LTV medio e importo finanziato complessivo. Con 10 preventivi, invece di ricopiare i numeri in una tabella separata, Lei può filtrare la griglia e controllare subito quali proposte risultano sostenibili.
Il TAN è il tasso nominale usato per calcolare la rata; il TAEG include invece costi ulteriori e serve per confrontare meglio il costo effettivo delle offerte. Per un mutuo variabile, il TAN iniziale è dato da Euribor più spread: con Euribor 2,10% e spread 1,30%, il modello calcola il 3,40%.
La rata viene calcolata con la funzione PMT. Su 150.000 € in 25 anni al 3,40%, la rata teorica è circa 743 € mensili; cambiando il tasso nello scenario di aumento Euribor, la rata simulata sale automaticamente. Il risultato è una stima, non un nuovo piano di ammortamento bancario.
Il fisso mantiene il TAN costante per tutta la durata e, per chi ha reddito limitato o poca capacità di assorbire aumenti, è la scelta più prudente. Il variabile può partire più basso, ma va valutato solo se il bilancio familiare sopporta una rata maggiore e se il contratto indica chiaramente spread, parametro e cap.
Il PIES e l’offerta bancaria devono essere controllati insieme al foglio: istruttoria, perizia, assicurazioni, imposta sostitutiva e costi del conto possono modificare il confronto. Per la prima casa l’imposta sostitutiva è normalmente dello 0,25% del capitale finanziato; per la seconda casa il parametro indicato nel modello è il 2%.
L’errore più costoso è usare un Euribor non aggiornato o confondere il TAN con il TAEG. Una proposta al 3,20% di TAN può risultare meno conveniente di una al 3,35% se la seconda ha costi accessori inferiori: su 150.000 € la differenza di tasso non va letta senza durata, spese e capitale.
Nel modello la rata massima del variabile usa il cap e limita il tasso applicato al 16%. Questo evita una simulazione senza tetto, ma non significa che la banca garantisca quella rata né che ogni contratto abbia lo stesso meccanismo. Se il cap manca, la colonna della rata massima resta vuota per quello scenario.
Con reddito netto familiare di 3.000 € e soglia del 35%, il limite prudenziale è 1.050 € al mese. Un’offerta con rata iniziale di 900 € può risultare sostenibile, ma una rata variabile stimata di 1.150 € deve essere classificata come Da valutare; ignorare questo dato può costringere la famiglia a ridurre spese essenziali.
Se Lei inserisce un anticipo superiore al valore dell’immobile, il capitale calcolato diventa incoerente; se manca TAN o durata, la rata non viene calcolata. Anche duplicare lo stesso ID scenario nelle simulazioni senza controllare banca e condizioni può produrre un confronto formalmente ordinato ma sostanzialmente sbagliato.
Usi il file ogni volta che riceve un preventivo, non soltanto alla fine della ricerca. Assegni un ID progressivo, per esempio M004, M005 e M006, e registri nella colonna Data simulazione la data effettiva del documento: il 08/09/2026 una nuova offerta non dovrebbe sovrascrivere quella ricevuta il mese precedente.
Duplicare un’offerta simile e modificare soltanto tasso, spese o durata riduce gli errori di inserimento. Mantenga invece separati gli scenari Euribor nel foglio Parametri e Riepilogo: con un variabile da 200.000 € può testare invariato, +1,50% e -0,50% senza alterare l’offerta originale.
Il modello è adatto a un confronto fino a 100 righe e a simulazioni operative. Se Lei gestisce decine di richieste al mese, deve archiviare documenti, tracciare revisioni o produrre piani di ammortamento completi, è il momento di affiancare un gestionale o un archivio documentale strutturato.