Prestito ristrutturazione Excel – Modello Gratis (2026)
2
Download gratuito


Modello Excel per stimare e confrontare il TAEG di più mutui, calcolare rate, costi accessori e debito residuo.
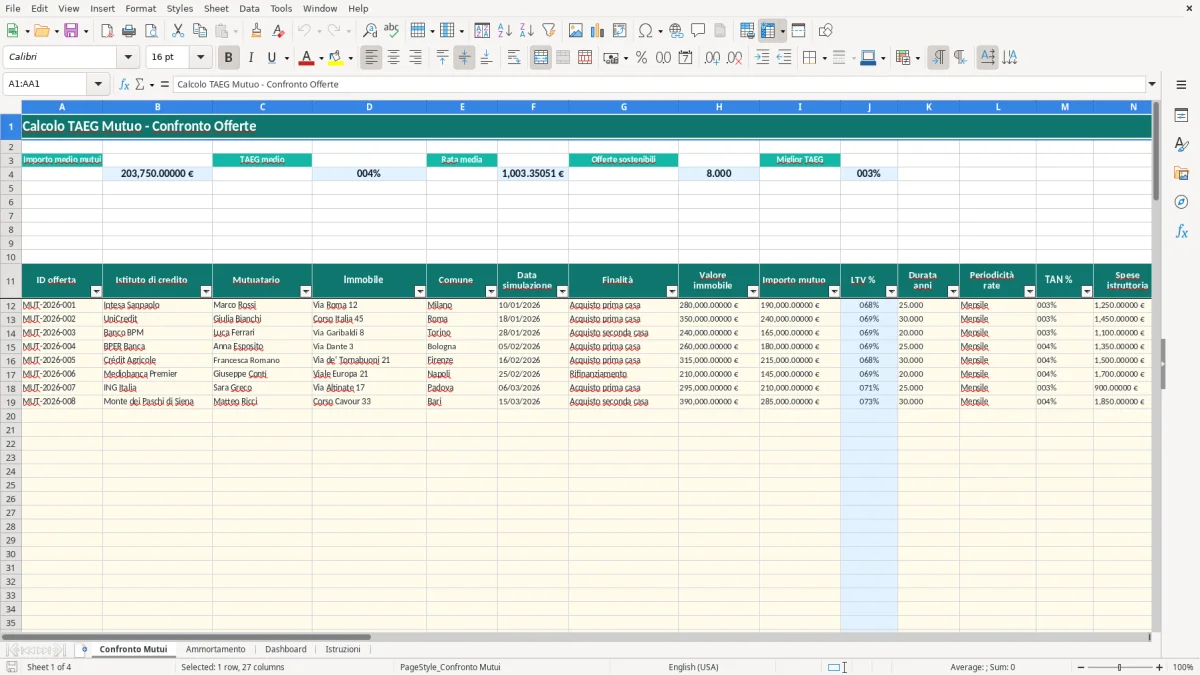
Il modello Excel per il calcolo del TAEG del mutuo serve a confrontare fino a 100 offerte inserendo importo, durata, TAN, spese iniziali e costi ricorrenti. Calcola rata mensile, interessi totali, costi accessori e TAEG stimato, segnalando se la rata rientra nel limite sostenibile inserito.
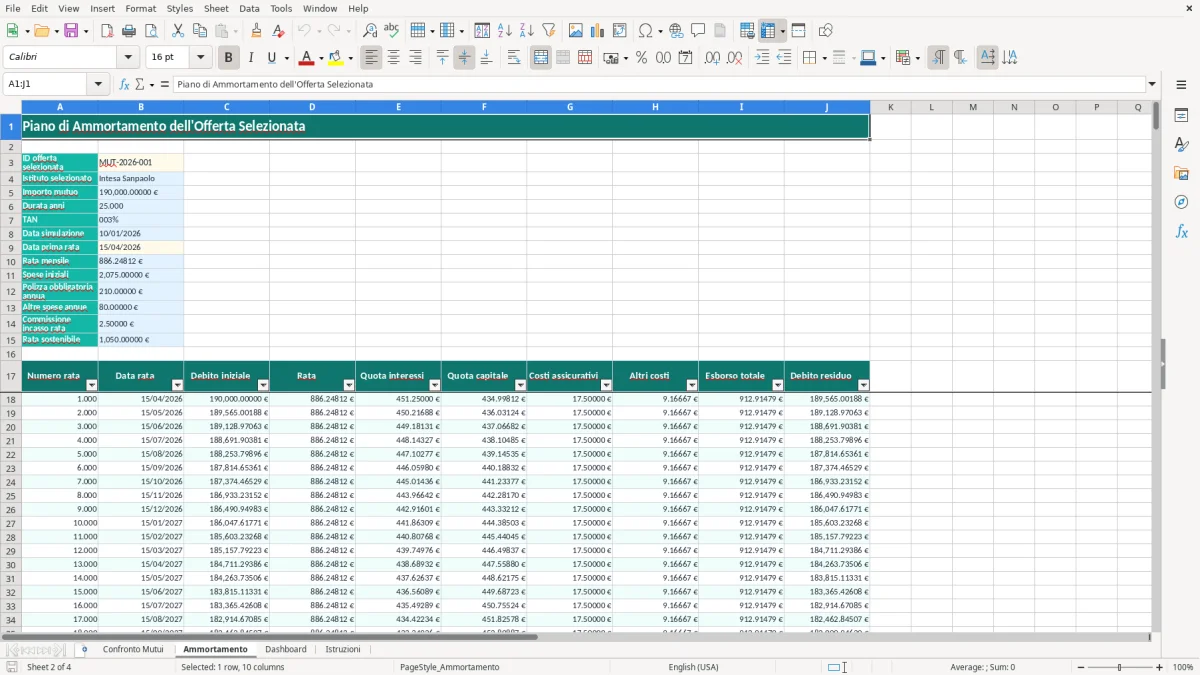
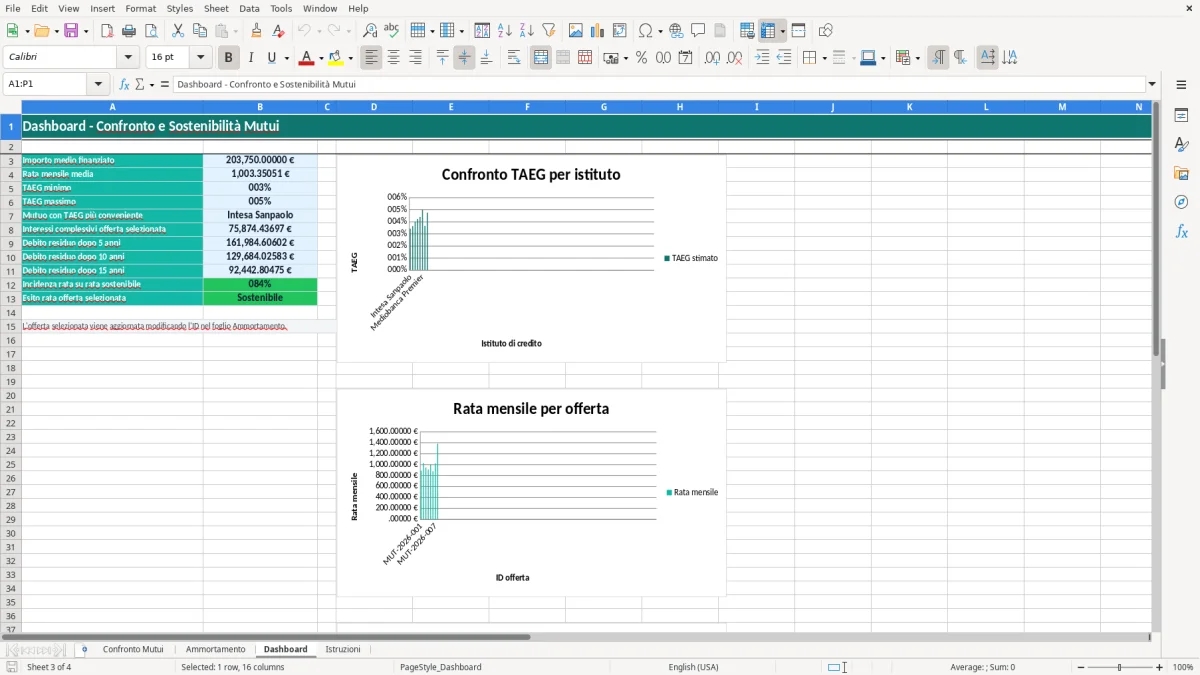
Il foglio Confronto Mutui raccoglie i dati delle offerte nelle righe 12-111. Il foglio Ammortamento sviluppa fino a 360 rate mensili per l'offerta selezionata, mentre Dashboard riassume gli indicatori e i grafici; Istruzioni spiega i passaggi operativi.
Il confronto del TAEG diventa utile quando la famiglia riceve due o più preventivi per acquistare la prima casa, rifinanziare un finanziamento o comprare una seconda casa. Il TAN mostra soltanto il tasso nominale; il TAEG considera il costo complessivo annuo del credito secondo le informazioni rese dalla banca.
Nel foglio Confronto Mutui, l'immagine 1 mostra una tabella larga con 27 colonne: dalle informazioni sull'offerta fino a rata, interessi, costi accessori, TAEG stimato ed esito della sostenibilità. Un proprietario può inserire, per esempio, un immobile da 280.000 € e un mutuo da 190.000 €: l'LTV calcolato è 67,86%.
La compilazione conviene prima di firmare la proposta d'acquisto o il compromesso, quando il mutuatario sta valutando istruttoria, perizia e condizioni economiche. È utile anche durante una surroga o un rifinanziamento, perché una rata più bassa non significa necessariamente un costo totale minore.
Il modello contiene già un esempio popolato con una simulazione del 10/01/2026, ma le righe 13-111 sono predisposte per altre offerte. Se Lei confronta un mutuo da 150.000 € in 25 anni, può inserire più TAN e costi senza alterare le formule delle colonne di risultato.
L'immagine 3 mostra gli indicatori di importo medio finanziato, rata media, TAEG minimo e massimo, istituto più conveniente e incidenza della rata sulla soglia sostenibile. I grafici confrontano TAEG e rata tra le offerte e mostrano il debito residuo a 5, 10 e 15 anni.
Il TAN è il tasso annuo nominale applicato al capitale; il TAEG aggiunge gli oneri inclusi nel credito. Nel modello, il TAN alimenta la rata tramite PMT, mentre il TAEG stimato usa rata, spese iniziali, costi annui e commissioni di incasso attraverso il rendimento periodico annualizzato.
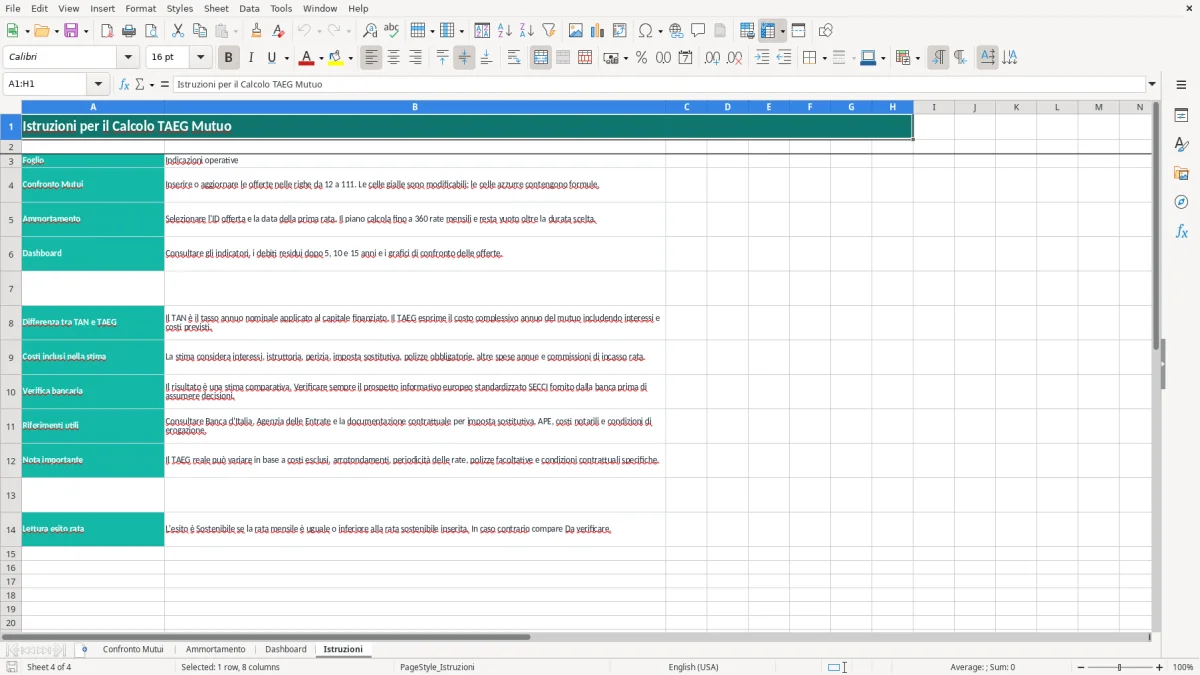
Il foglio considera istruttoria, perizia, imposta sostitutiva, polizza obbligatoria, altre spese annue e commissione per rata. Non deve però essere scambiato per il TAEG contrattuale: l'immagine 4, nel foglio Istruzioni, precisa che vanno verificati anche costi notarili, APE, polizze facoltative, arrotondamenti e condizioni di erogazione nel documento SECCI.
Per un mutuo destinato all'acquisto della prima casa l'imposta sostitutiva è normalmente lo 0,25% dell'importo finanziato; per altre finalità può applicarsi il 2%. Su 150.000 €, il primo importo è 375 €, mentre il secondo sarebbe 3.000 €: la differenza va inserita nella colonna dedicata, se prevista dal preventivo.
Gli interessi passivi del mutuo per l'abitazione principale possono dare diritto a una detrazione IRPEF del 19% su un massimo di 4.000 € annui, quindi fino a 760 € in condizioni idonee. Questa detrazione fiscale non è automaticamente un elemento del TAEG e non va sottratta dalla rata calcolata.
Su 150.000 € in 25 anni al TAN fisso del 3,2%, la rata mensile è circa 727 € e gli interessi complessivi superano 68.000 €. Aggiungendo 2.000 € di spese iniziali e 300 € annui di costi, il TAEG stimato sarà superiore al TAN: per confrontare le offerte è più corretto usare il costo complessivo, non soltanto la percentuale pubblicizzata.
L'errore più costoso è confrontare offerte con costi inseriti in modo non omogeneo. Se una banca indica 1.200 € di istruttoria e 350 € di perizia ma Lei lascia vuote quelle celle, il TAEG stimato risulta artificialmente più basso; su un mutuo lungo la differenza può valere centinaia di euro.
Il modello lavora con rata mensile: la colonna Periodicità rate ammette infatti il valore Mensile. Se il preventivo applica spese trimestrali o una commissione diversa, trasformi il costo in un equivalente mensile o annuo prima di inserirlo, documentando il calcolo nelle Note. Una commissione di 2,50 € per rata pesa 750 € in 25 anni, prima di eventuali variazioni.
Attenzione anche alla polizza: una polizza obbligatoria da 210 € annui vale 5.250 € su 25 anni se resta invariata. Inserirla come spesa una tantum riduce il costo stimato e può far scegliere l'offerta sbagliata.
L'esito è Sostenibile soltanto quando la rata mensile è uguale o inferiore al limite inserito nella colonna Rata sostenibile. Con una rata di 727 € e una soglia di 800 €, il risultato è Sostenibile; con una soglia di 700 € compare Da verificare. Il controllo non sostituisce la valutazione del reddito, degli altri debiti e delle spese familiari.
Un altro problema frequente è selezionare un ID errato nel foglio Ammortamento. Il richiamo tramite VLOOKUP può essere corretto, ma il piano rappresenterà un'altra offerta: controlli istituto, importo, TAN e durata prima di leggere il debito residuo.
Il modo più semplice è aggiornare il file ogni volta che riceve un preventivo scritto, non quando deve già decidere. Registri subito data simulazione, istituto e ID, poi completi i costi usando sempre la stessa unità: euro una tantum per istruttoria e perizia, euro annui per polizze e altri costi, euro per rata per la commissione.
L'immagine 2 mostra il piano dell'offerta selezionata: la prima rata parte dalla data inserita in B9 e le colonne seguono capitale, interessi e costi fino a 360 mesi. Per un mutuo di 25 anni, quindi, vengono utilizzate 300 rate; le righe successive restano vuote.
Il foglio è adatto a un confronto tra preventivi e a una decisione documentata. Se Lei gestisce decine di pratiche, deve importare automaticamente i dati bancari, conservare versioni autorizzate o simulare rinegoziazioni con frequenza, un gestionale o un modello finanziario strutturato riduce il rischio di sovrascrittura.
La mia scelta pratica è usare Excel fino a quando il problema è confrontare poche offerte con dati verificabili. Prima della firma, confronti sempre il risultato con il SECCI e con il piano ufficiale: il file è uno strumento di controllo, non il documento contrattuale.