Imposta bollo Excel – Modello Gratis (2026)
0
Download gratuito


Modello Excel per stimare plusvalenza, imposte e netto dalla vendita di terreni edificabili, con costi documentati e dashboard riepilogativa.
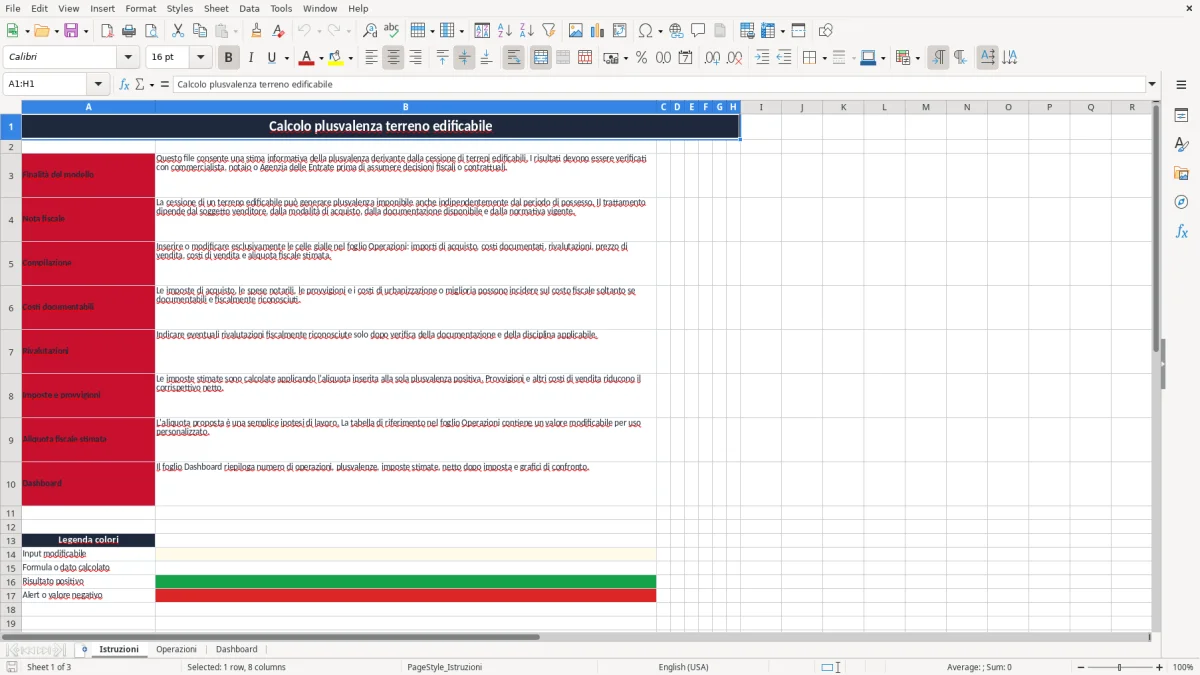
Il modello Excel per il calcolo della plusvalenza di un terreno edificabile stima la differenza tra corrispettivo netto di vendita e costo fiscale complessivo. Contiene campi per acquisto, imposte, notaio, provvigioni, urbanizzazione, rivalutazioni, aliquota fiscale, imposta stimata e netto finale.
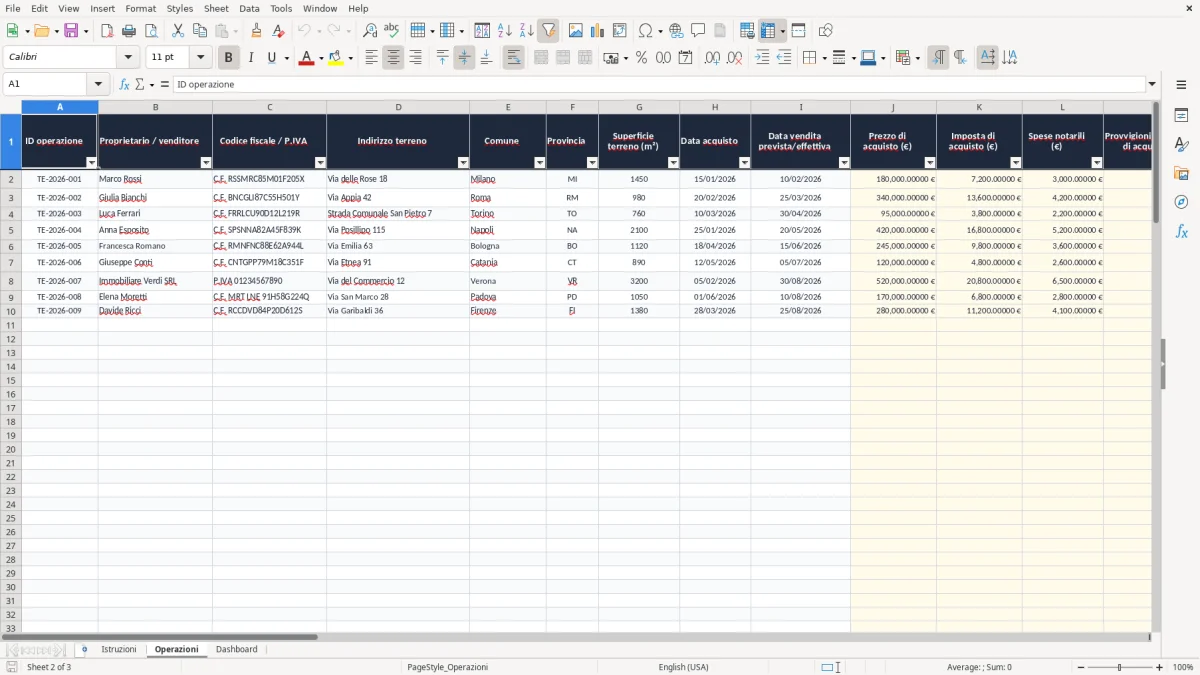
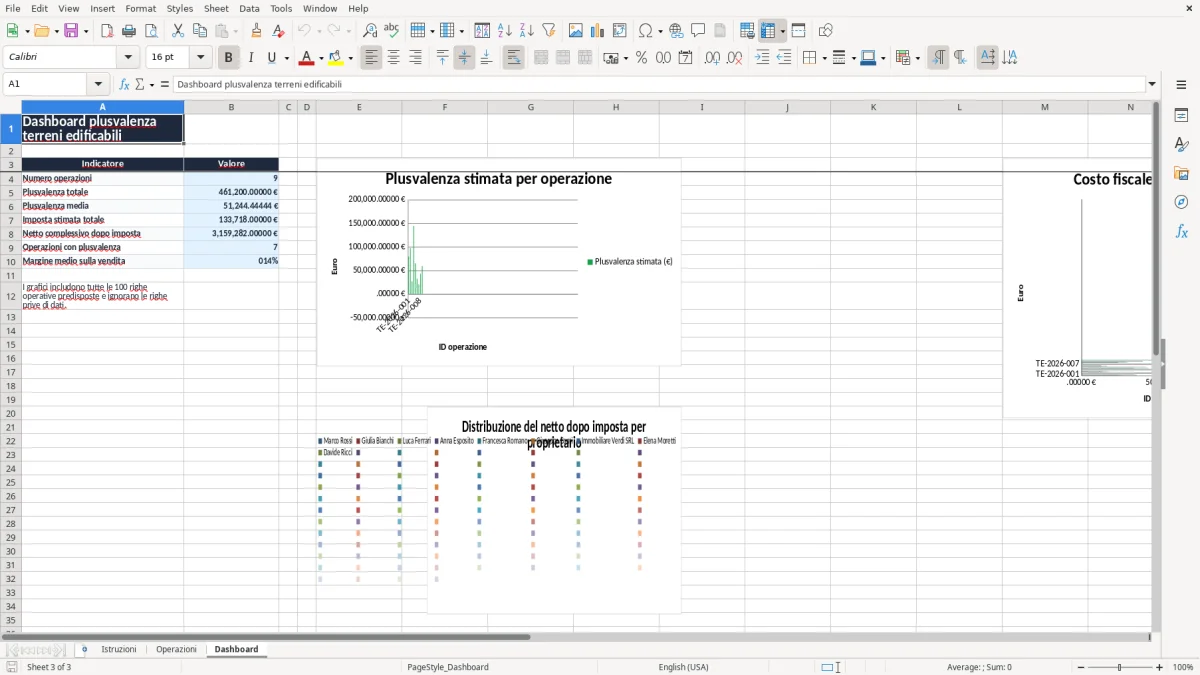
Nel foglio Operazioni può registrare fino a 100 righe operative, con date, dati del venditore, superficie e documenti disponibili. Il foglio Dashboard riepiloga plusvalenze, imposte, netto dopo imposta e margini, mentre Istruzioni spiega quali costi inserire e come leggere i risultati.
Il calcolo serve al proprietario che sta preparando un preliminare, al piccolo investitore che confronta il prezzo richiesto dall'acquirente e al notaio o professionista che deve ricostruire i valori dell'operazione. Per un terreno edificabile il punto non è soltanto la differenza tra acquisto e vendita: contano i costi fiscalmente riconoscibili e la documentazione che li dimostra.
Immagini un terreno acquistato a 180.000 €, con 7.200 € di imposta, 3.000 € di notaio, 4.500 € di altri costi e 15.000 € di urbanizzazione documentata. Il costo fiscale è 209.700 €. Se la vendita avviene a 300.000 €, con 8.700 € di provvigione e 2.200 € di altri costi, il corrispettivo netto è 289.100 € e la plusvalenza stimata è 79.400 €.
Questi valori corrispondono all'esempio nella riga TE-2026-001 del foglio Operazioni. L'immagine 2 evidenzia le colonne di input e quelle calcolate: P contiene il costo fiscale, T il corrispettivo netto, U la plusvalenza e X il netto dopo imposta.
Il locatore non è il soggetto tipico di questo modello: qui si analizza una cessione, non un reddito da affitto. Il proprietario deve invece riunire atto di acquisto, fatture, ricevute delle imposte, costi notarili e prove delle opere di urbanizzazione prima di stimare il margine.
Con tre operazioni da 79.400 €, 112.600 € e 30.750 €, la plusvalenza complessiva sarebbe 222.750 €. La Dashboard usa COUNTIF, SUM e AVERAGE per fornire questo tipo di lettura aggregata senza ricostruire i calcoli a mano.
La vendita di un terreno edificabile può generare una plusvalenza imponibile anche se il terreno è posseduto da lungo tempo: per i terreni suscettibili di utilizzazione edificatoria rileva la disciplina dell'articolo 67, comma 1, lettera b), del TUIR. Non si applica quindi automaticamente la regola dei 5 anni prevista per molte cessioni di fabbricati.
La logica del modello è: plusvalenza = corrispettivo netto - costo fiscale complessivo. Il costo comprende prezzo di acquisto e oneri documentati fiscalmente riconoscibili; il corrispettivo netto è il prezzo di vendita meno provvigioni e altri costi di vendita. Nel caso da 300.000 € sopra indicato, 289.100 € meno 209.700 € produce 79.400 €.
Le rivalutazioni dei terreni possono essere riconosciute solo quando una norma applicabile e la relativa documentazione lo consentono. Nel modello la colonna O è separata proprio per non confondere una rivalutazione fiscalmente riconosciuta con una semplice stima personale.
Il foglio Operazioni propone nella tabella AC:AE il codice STIMA26 e un'aliquota del 26%. Il 26% è una stima di lavoro, non una validazione universale: il trattamento può cambiare in base al soggetto venditore, alla qualifica dell'operazione e al regime fiscale. Per questo la colonna V è modificabile e la formula VLOOKUP recupera il valore della tabella.
Per una plusvalenza di 79.400 €, il 26% equivale a 20.644 € e il netto dopo imposta sarebbe 68.756 €, prima di eventuali altri effetti fiscali. La scelta corretta è usare il foglio per preparare i dati, non per sostituire l'analisi dell'atto e dei documenti da parte del professionista incaricato.
L'errore più costoso è inserire un costo senza poterlo provare. Una spesa di urbanizzazione da 15.000 € riduce la plusvalenza solo se è documentata e fiscalmente riconoscibile: se viene eliminata dal costo fiscale dell'esempio, la base passa da 79.400 € a 94.400 €. Al 26%, la differenza nell'imposta stimata è 3.900 €.
Confondere il prezzo di vendita con il corrispettivo netto gonfia il risultato. Su una vendita da 300.000 €, dimenticare 8.700 € di provvigione e 2.200 € di altri costi porta a indicare 90.300 € invece di 79.400 €: una differenza di 10.900 € sulla plusvalenza e di 2.834 € sull'imposta ipotizzata al 26%.
Un altro errore è sommare la rivalutazione senza verificare perizia, versamenti e riconoscimento fiscale. La colonna O accetta un importo, ma non certifica che quell'importo sia valido: il controllo deve partire dai documenti e dalla disciplina applicabile alla data della cessione.
Le colonne H e I calcolano i giorni di possesso con IFERROR, ma il numero dei giorni non decide da solo l'imponibilità del terreno edificabile. Usarlo come automatismo per escludere la tassazione è un errore concettuale.
Infine, lasciare il 26% senza controllare il venditore può produrre un netto fuorviante. Su 112.600 € di plusvalenza, il 26% vale 29.276 €; un'aliquota diversa cambia il risultato di migliaia di euro. La colonna AA deve contenere il riferimento ai documenti, non una nota generica come documento presente.
Il modo più affidabile è collegare il modello a due appuntamenti fissi: quando riceve una proposta d'acquisto e quando il notaio prepara il rogito. In entrambi i momenti aggiorni una sola riga del foglio Operazioni, senza duplicare il terreno con identificativi diversi.
Per una o dieci cessioni il limite di 100 righe predisposte è ampio. Se gestisce decine di società, terreni con contabilità separata o molte rivalutazioni, il foglio deve diventare solo il prospetto di controllo: conservi gli originali in un archivio strutturato e registri il riferimento del documento nella colonna AA.
Non modifichi le colonne calcolate P e T: la formula SUM deve restare integra. Prima di consegnare i dati al notaio, stampi o salvi una copia della riga completa con l'aliquota utilizzata, perché il 26% presente nella tabella STIMA26 è una stima modificabile e non un parere fiscale.