Plusvalenza terreno Excel – Modello Gratis (2026)
3
Download gratuito


Modello Excel per stimare redditi fondiari, cedolare secca, IMU e TARI di immobili locati, con riepilogo per proprietario.
Il modello Excel per il calcolo dei redditi fondiari serve a stimare il reddito prodotto dagli immobili locati e l'eventuale imposta della cedolare secca. Contiene il foglio Redditi fondiari per inserire fino a 100 immobili, il foglio Riepilogo con indicatori e grafici e il foglio Istruzioni.
Per ogni immobile può registrare proprietario, codice fiscale o P.IVA, contratto, canone, mesi locati nel 2026, rendita catastale, IMU, TARI e documentazione. Le colonne calcolate stimano canone annuo, rendita rivalutata, imponibile ordinario e cedolare secca al 21% o al 10%.
Il foglio è utile al proprietario che affitta un bilocale, al locatore con più unità e al piccolo investitore che deve preparare i dati per la dichiarazione dei redditi. L'esigenza nasce soprattutto dopo la firma o la modifica di un contratto, quando occorre distinguere canoni incassati, mesi effettivamente locati, rendita catastale e imposte locali.
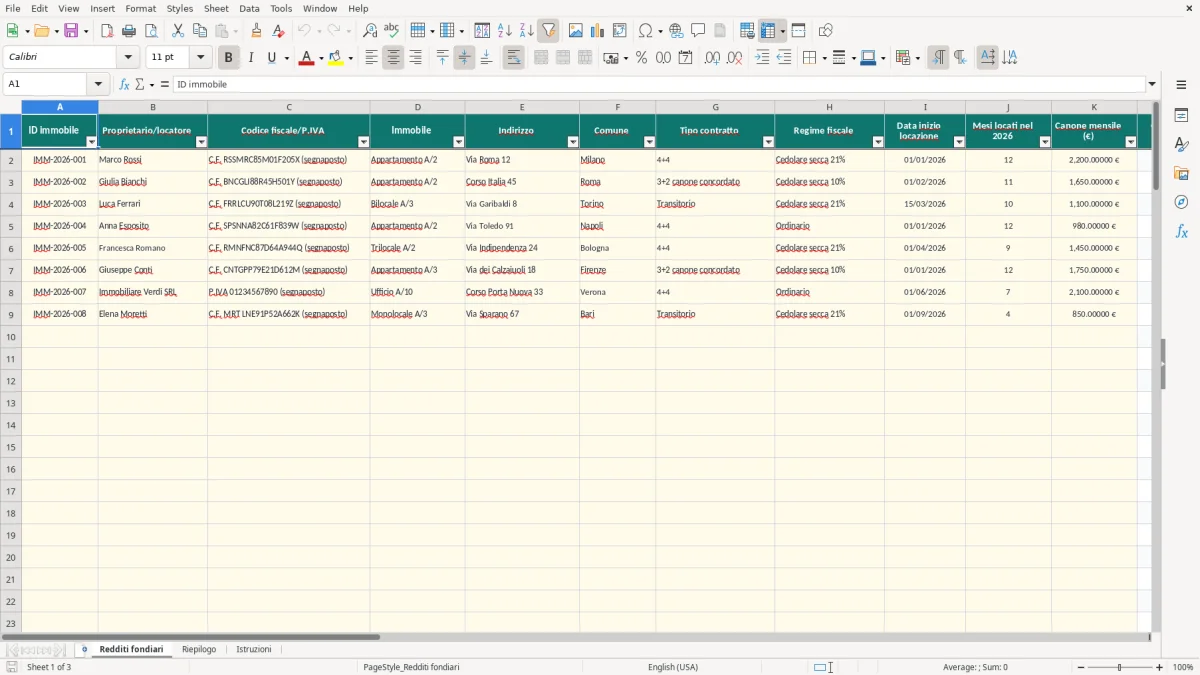
Nel foglio Redditi fondiari (immagine 1) ogni riga rappresenta un immobile. Le colonne A-F identificano bene e locatore; G e H descrivono contratto e regime fiscale; I-K raccolgono data, mesi locati nel 2026 e canone mensile. Le celle gialle sono gli input, mentre L e N-S sono calcolate.
Consideri il campione del file: Marco Rossi ha un 4+4 a Milano da 2.200 € mensili per 12 mesi, quindi il canone annuo teorico è 26.400 €. Giulia Bianchi ha un 3+2 a Roma da 1.650 € per 11 mesi, pari a 18.150 €, mentre Luca Ferrari ha un transitorio da 1.100 € per 10 mesi, pari a 11.000 €.
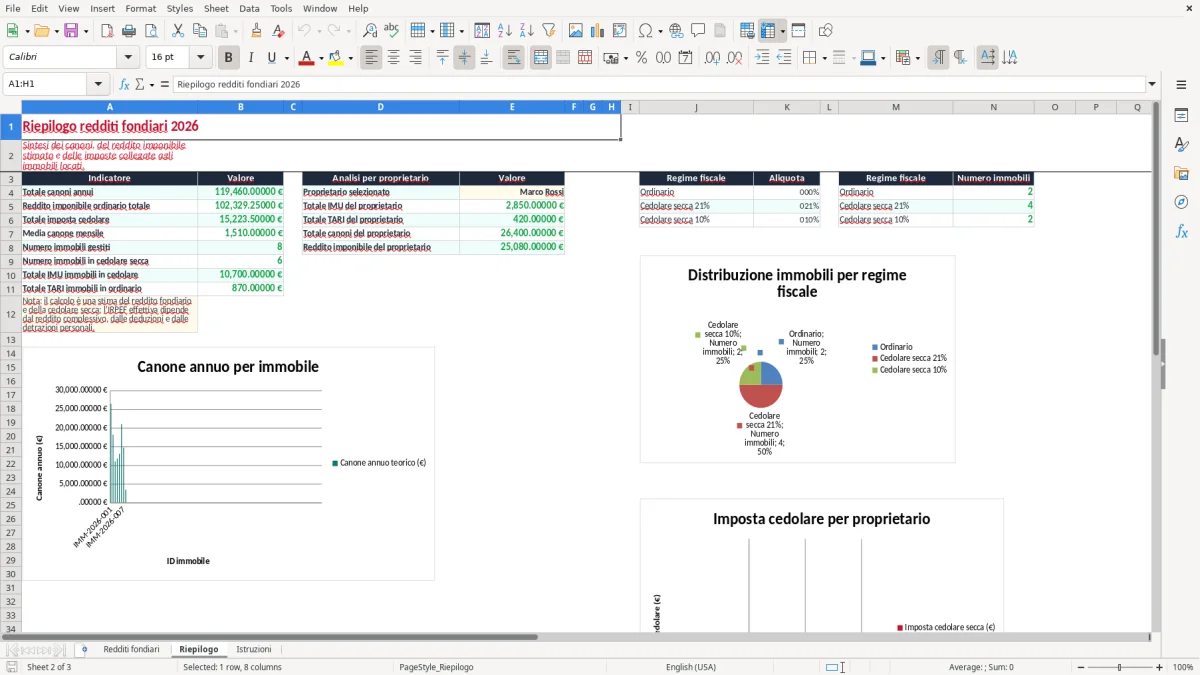
Il modello non si limita a sommare gli affitti: calcola la rendita catastale rivalutata, applica l'abbattimento previsto dalla configurazione del foglio e determina l'imposta stimata. Il foglio Riepilogo (immagine 2) raccoglie i totali e consente di analizzare un proprietario alla volta.
Conviene aggiornare i mesi locati dopo ogni cessazione, proroga o nuovo ingresso. Prima della dichiarazione dei redditi verifichi contratto registrato, rendita catastale, importi IMU e TARI: il modello organizza i dati, ma non acquisisce ricevute né dati dall'Agenzia delle Entrate.
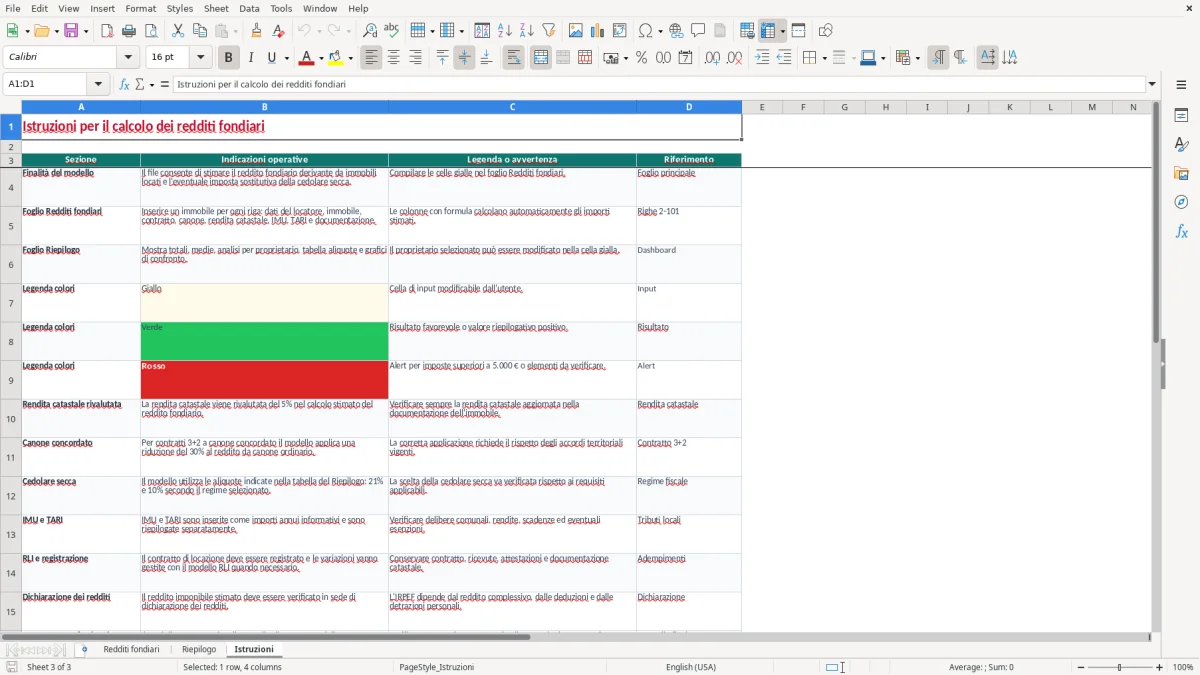
Per una locazione abitativa il contratto può essere 4+4, transitorio fino a 18 mesi, 3+2 a canone concordato oppure per studenti universitari. Il contratto va registrato con modello RLI presso l'Agenzia delle Entrate entro 30 giorni dalla stipula; nel foglio Istruzioni (immagine 3) è indicato di conservare contratto, ricevute e documentazione catastale.
La cedolare secca ordinaria è normalmente pari al 21%, mentre per il canone concordato agevolato il modello utilizza il 10%. Su 750 € mensili per 12 mesi, il canone annuo è 9.000 €: la stima al 21% è 1.890 €, quella al 10% è 900 €. La scelta del 3+2 non va però fatta solo per l'aliquota: occorre rispettare accordi territoriali e fascia di oscillazione.
La formula della colonna N applica il 5% alla rendita catastale inserita. La colonna P calcola il reddito da canone nel regime ordinario dopo il 5% e, per il 3+2, dopo la riduzione del 30%; la colonna Q utilizza il valore maggiore tra rendita rivalutata e reddito da canone. È una stima tecnica del modello, non il calcolo completo dell'IRPEF personale.
Per il regime ordinario l'imposta di registro è generalmente il 2% del canone per le locazioni abitative, con regole specifiche per annualità e opzioni. Con la cedolare secca sono sostituite imposta di registro e bollo, se il locatore possiede i requisiti e rispetta gli adempimenti.
L'IMU è dovuta in genere su seconde case e immobili di lusso, mentre la prima casa non di lusso è esente; acconto e saldo scadono il 16 giugno e il 16 dicembre. La TARI dipende dal Comune e dalla superficie, quindi nel file è un importo annuo informativo da inserire. La rendita deve essere verificata in visura, l'APE deve accompagnare i contratti quando previsto e l'adeguamento ISTAT FOI va calcolato secondo le clausole contrattuali.
L'errore più costoso è inserire 12 mesi locati quando l'immobile è stato affittato solo per parte dell'anno. Con un canone di 1.000 € e 8 mesi effettivi, il canone teorico corretto è 8.000 €; indicare 12 mesi lo porta a 12.000 €, con una differenza di 4.000 € che altera cedolare, confronto con la rendita e riepilogo.
Nel modello il 3+2 attiva la riduzione del 30%, mentre la scelta della cedolare secca 10% dipende dal regime inserito. Se si seleziona erroneamente 3+2 senza avere un contratto conforme agli accordi territoriali, il reddito stimato può risultare ridotto di 3.000 € su un canone annuo di 10.000 €. Questo non rende valido il contratto né l'agevolazione.
Un secondo problema nasce quando si sceglie Ordinario ma si dimenticano le imposte personali. Il foglio calcola il reddito imponibile stimato e riepiloga IMU e TARI, ma non determina l'IRPEF effettiva: quella dipende dal reddito complessivo, dalle deduzioni e dalle detrazioni.
La registrazione oltre i 30 giorni può generare sanzioni e interessi, calcolati in base al ritardo e agli adempimenti effettuati. Una comunicazione incompleta o tardiva della scelta della cedolare può far perdere il regime per il periodo interessato; su 9.000 € di canone, passare da una stima del 21% pari a 1.890 € a una tassazione ordinaria più alta può incidere per centinaia di euro.
Ho visto anche adeguamenti ISTAT applicati sull'intero canone quando il contratto limita la variazione al 75% dell'indice: su 750 € mensili e FOI al 2%, l'incremento corretto al 75% è 11,25 € al mese, non 15 €. La differenza annuale è 45 € per un solo immobile, ma diventa 540 € su dodici unità.
Inserire una rendita storica o un'IMU teorica senza verificare delibera comunale porta a un riepilogo inattendibile. Anche un saldo IMU versato dopo il 16 dicembre può richiedere ravvedimento operoso, con sanzione ridotta e interessi: il costo cresce con i giorni di ritardo e non va confuso con l'importo principale.
Il modo più semplice per non abbandonare il modello è collegarlo a tre date fisse: controllo dei mesi locati il primo giorno del mese, verifica dell'IMU prima del 16 giugno e controllo del saldo prima del 16 dicembre. A settembre può aggiornare i contratti, le rendite e la documentazione in vista della dichiarazione dei redditi.
Le convalide già presenti riducono gli errori: il tipo di contratto e il regime fiscale si scelgono da un elenco, i mesi ammessi sono da 0 a 12 e la data deve rientrare tra il 01/01/2000 e il 31/12/2100. Non sovrascriva le colonne L, N, O, P, Q, R e S: sono il motore del calcolo.
Con 3 immobili e pochi aggiornamenti annuali, questo modello è più pratico di un gestionale. Se Lei gestisce decine di locazioni, molte scadenze RLI, morosità, manutenzioni, documenti condivisi e più utenti, il foglio diventa un archivio fragile: oltre 100 immobili o più proprietari richiedono un gestionale con permessi, storico e backup centralizzato.
Il foglio Riepilogo include tre grafici: canoni per immobile, immobili per regime fiscale e imposta cedolare per proprietario. Li usi come controllo visivo, non come certificazione fiscale: il risultato deve sempre essere riconciliato con contratti, visure e ricevute.