Plusvalenza terreno Excel – Modello Gratis (2026)
3
Download gratuito


Modello Excel per stimare plusvalenza, costi, imponibile e imposta sostitutiva sulla vendita di immobili.
Questo modello Excel stima la plusvalenza derivante dalla vendita di un immobile confrontando prezzo di vendita, costo fiscale complessivo e costi documentati. Calcola gli anni di possesso, segnala le vendite entro 5 anni e applica, in via ipotetica, l'aliquota del 26% all'importo imponibile.
Il foglio Operazioni contiene 100 righe predisposte per registrare immobili, date, prezzi, ristrutturazioni e condizioni di esclusione. Il foglio Riepilogo aggrega i risultati per comune e mostra tre grafici; il foglio Istruzioni spiega i criteri usati dalla simulazione.
Il calcolo interessa il proprietario che sta valutando una vendita, il piccolo investitore con più appartamenti e il notaio che deve verificare l'eventuale imposta sostitutiva richiesta dal venditore al rogito. È particolarmente utile quando la vendita avviene prima di 5 anni dall'acquisto e il margine tra prezzo di vendita e costi documentati è rilevante.
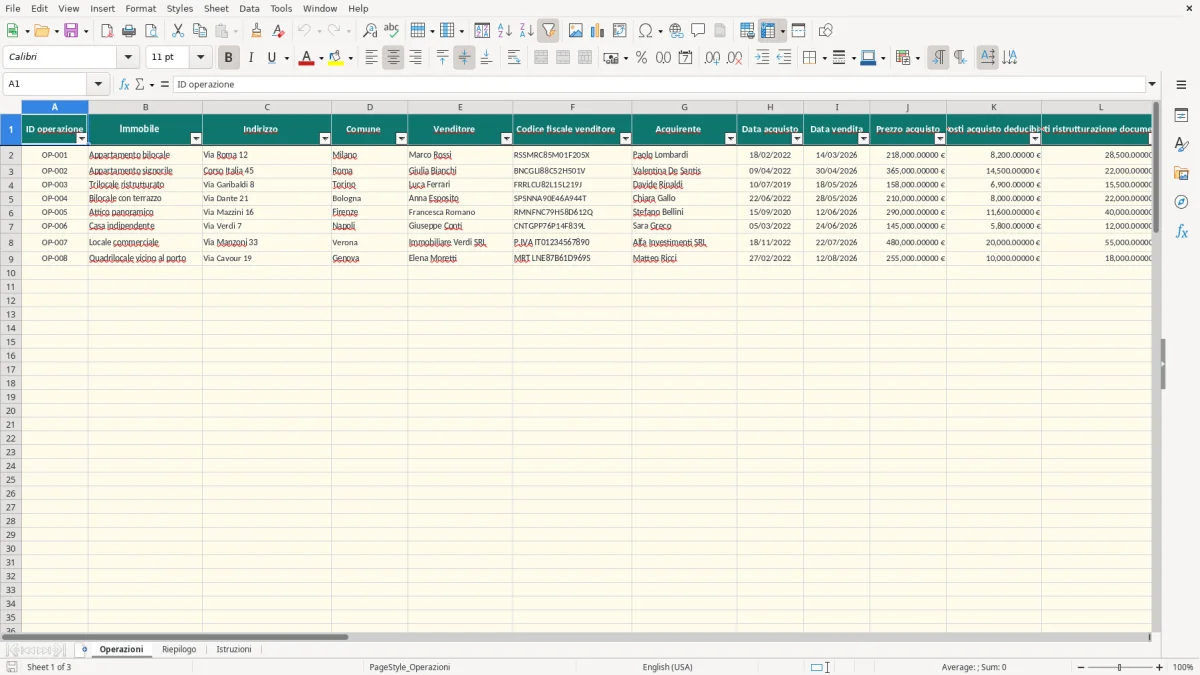
Per l'operazione OP-001, l'immobile di Milano è stato acquistato a 218.000 €. Il modello somma 8.200 € di costi di acquisto, 28.500 € di ristrutturazione e 1.400 € di altri costi: il costo fiscale complessivo diventa 256.100 €. Con prezzo di vendita di 328.000 € e 9.800 € di costi di vendita, la plusvalenza lorda è 62.100 €.
Le date 18/02/2022 e 14/03/2026 producono un possesso inferiore a 5 anni. Poiché l'abitazione principale è impostata su No e la provenienza ereditaria su No, il modello considera l'importo potenzialmente imponibile e calcola una stima di 16.146 € al 26%. È una simulazione, non una liquidazione definitiva.
Il foglio Operazioni (immagine 1) separa i dati inseriti nelle colonne A-M e O-P dai risultati nelle colonne N e Q-X. Questa impostazione permette al proprietario di ricostruire ogni operazione partendo dai documenti, invece di inserire direttamente una plusvalenza manuale.
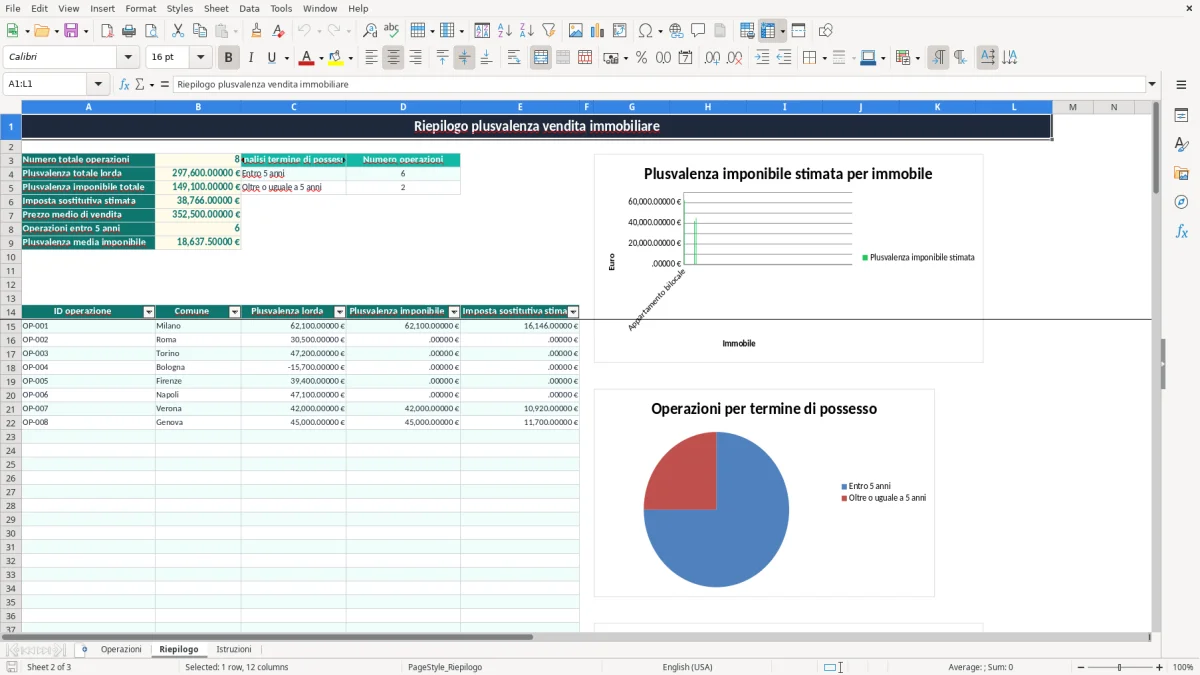
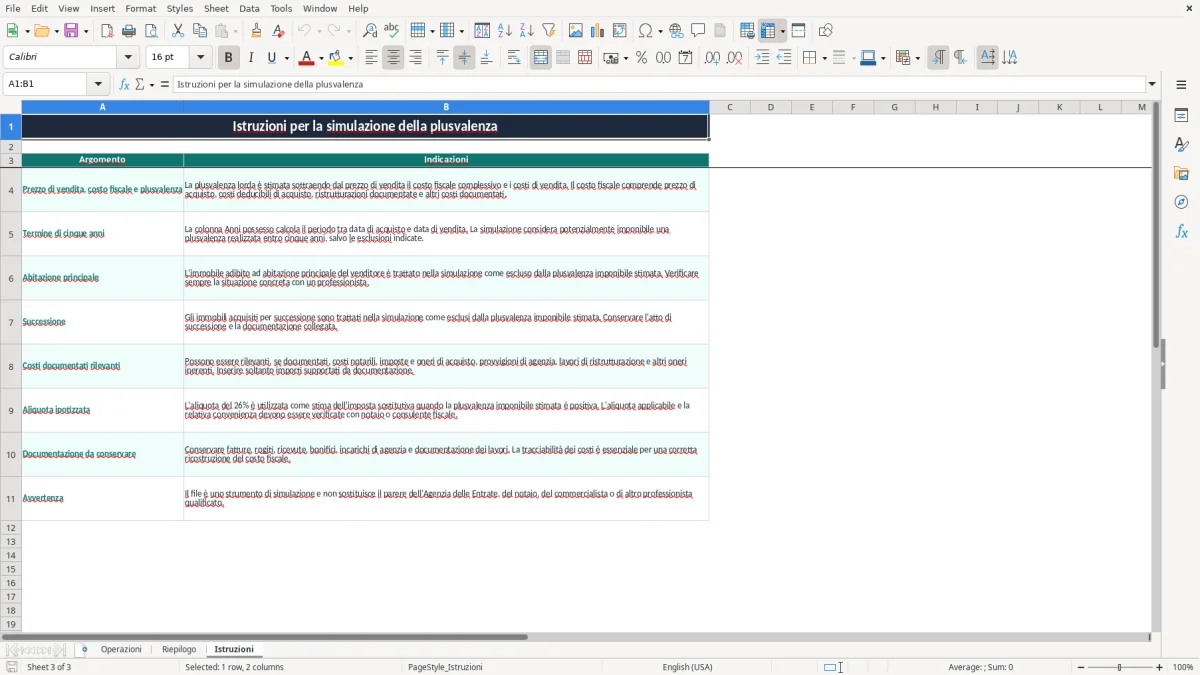
Il foglio Riepilogo (immagine 2) è utile quando le vendite sono numerose: mostra il numero totale, la plusvalenza lorda e imponibile, l'imposta stimata, il prezzo medio di vendita e le operazioni entro 5 anni. L'immagine 3, relativa a Istruzioni, riepiloga criteri ed evidenze da conservare.
L'articolo 67, comma 1, lettera b), del TUIR considera in linea generale le plusvalenze realizzate dalla vendita di immobili acquistati o costruiti da non più di 5 anni, salvo specifiche esclusioni. Il modello usa il limite temporale come filtro tecnico: la colonna R calcola gli anni di possesso, mentre S restituisce Sì quando il periodo è inferiore a 5 anni.
La plusvalenza relativa all'immobile adibito ad abitazione principale del venditore o dei suoi familiari, per la maggior parte del periodo tra acquisto e vendita, non rientra ordinariamente nella tassazione prevista dalla regola dei 5 anni. Anche gli immobili acquisiti per successione seguono un trattamento escluso da questa previsione. Per questo il file utilizza le colonne T e U come indicatori di simulazione.
Il costo fiscale non coincide soltanto con il prezzo del rogito. Possono assumere rilievo, se inerenti e documentati, imposte e oneri di acquisto, provvigioni, lavori di ristrutturazione e altri costi collegati; la colonna N usa SUM per sommare J:M. Su 218.000 € + 8.200 € + 28.500 € + 1.400 €, il risultato è 256.100 €.
In presenza dei requisiti, il venditore può chiedere al notaio l'applicazione dell'imposta sostitutiva del 26% sulla plusvalenza, secondo il regime previsto dall'articolo 1, comma 496, della legge 266/2005. Il modello imposta il 26% nella colonna W soltanto quando V è positiva, ma non verifica l'opzione notarile né sostituisce il calcolo fiscale ordinario.
La vendita oltre 5 anni non rende automaticamente imponibile una plusvalenza ordinaria, ma restano da valutare casi particolari, come immobili edificati e terreni. Il foglio Istruzioni chiarisce quindi che rogiti, fatture, ricevute, bonifici e incarichi di agenzia devono essere conservati e verificati.
L'errore più costoso è confondere la plusvalenza lorda con l'importo tassabile. Se un immobile è venduto a 328.000 €, il prezzo di acquisto è 218.000 € e i costi documentati ammontano a 47.900 €, sottrarre soltanto il prezzo iniziale porterebbe a 110.000 €; il modello, includendo anche 9.800 € di costi vendita, arriva invece a 62.100 €.
Un proprietario può avere speso 28.500 € per ristrutturare, ma senza fatture intestate, pagamenti tracciabili o documentazione coerente il costo potrebbe non essere riconosciuto nella ricostruzione. Nel foglio Operazioni è preferibile inserire soltanto importi verificabili e annotare in Y il riferimento alla documentazione, come avviene nell'esempio OP-001.
Perdere 10.000 € di costi ammissibili aumenta la plusvalenza stimata di 10.000 €; con aliquota ipotizzata del 26%, la differenza teorica è 2.600 €. Il file non certifica la deducibilità: evidenzia però subito quanto pesa ogni voce sul risultato.
Inserire solo l'anno, anziché la data completa, può spostare la vendita da oltre a entro 5 anni. Una vendita il 18/02/2027 dopo l'acquisto del 18/02/2022 raggiunge 5 anni, mentre una vendita il 17/02/2027 no: per questo R usa YEARFRAC e non una semplice sottrazione tra anni.
Un'altra svista riguarda l'abitazione principale o la successione. Lasciare No nella colonna T o U quando il caso è documentato può produrre un'imposta stimata non pertinente; selezionare Sì senza prove produce l'errore opposto. La conseguenza pratica è una previsione finanziaria sbagliata di migliaia di euro e una verifica più lunga al rogito.
Il modo più affidabile di usare questo file è collegarlo alla preparazione della vendita, non aprirlo soltanto dopo il rogito. Per ogni immobile, registri l'operazione quando riceve una proposta concreta e aggiorni i costi quando il notaio o l'agenzia consegnano un documento definitivo.
Con 6 immobili e 4 categorie di costi da verificare, la routine produce 24 controlli mensili: è molto più gestibile di una ricostruzione completa alla vigilia dell'atto. Nel Riepilogo può controllare rapidamente il totale delle operazioni e la distribuzione tra vendite entro e oltre 5 anni.
Il modello è adatto a una gestione fino a 100 righe operative predisposte. Se Lei gestisce centinaia di immobili, più venditori, successioni complesse o documenti condivisi tra amministrazione e studio notarile, serve un gestionale con archivio documentale, permessi utenti e storico delle modifiche.
La scelta pratica è mantenere Excel per la simulazione economica e usare un archivio strutturato per le prove. In questo modo il valore di 16.146 € dell'esempio resta una stima leggibile, mentre la decisione fiscale viene presa soltanto dopo il controllo dei documenti e del trattamento applicabile.