Rendita locativa Excel – Modello Gratis (2026)
4
Download gratuito


Modello Excel per analizzare entrate, uscite, mutuo e rendimento cash-on-cash di immobili destinati all'investimento.
Il modello Excel per il cash flow immobiliare serve a misurare, mese per mese, quanto denaro produce realmente un investimento. Contiene il foglio Flussi_Cassa per entrate e uscite, la Dashboard con rendimento e indicatori finanziari, e Istruzioni per compilare correttamente i dati.
Può usarlo per un singolo appartamento o per più immobili identificati da un ID. Il foglio considera canoni incassati, sfitto o morosità, spese condominiali, manutenzioni, IMU, TARI, assicurazione, gestione, rata del mutuo e investimenti straordinari.
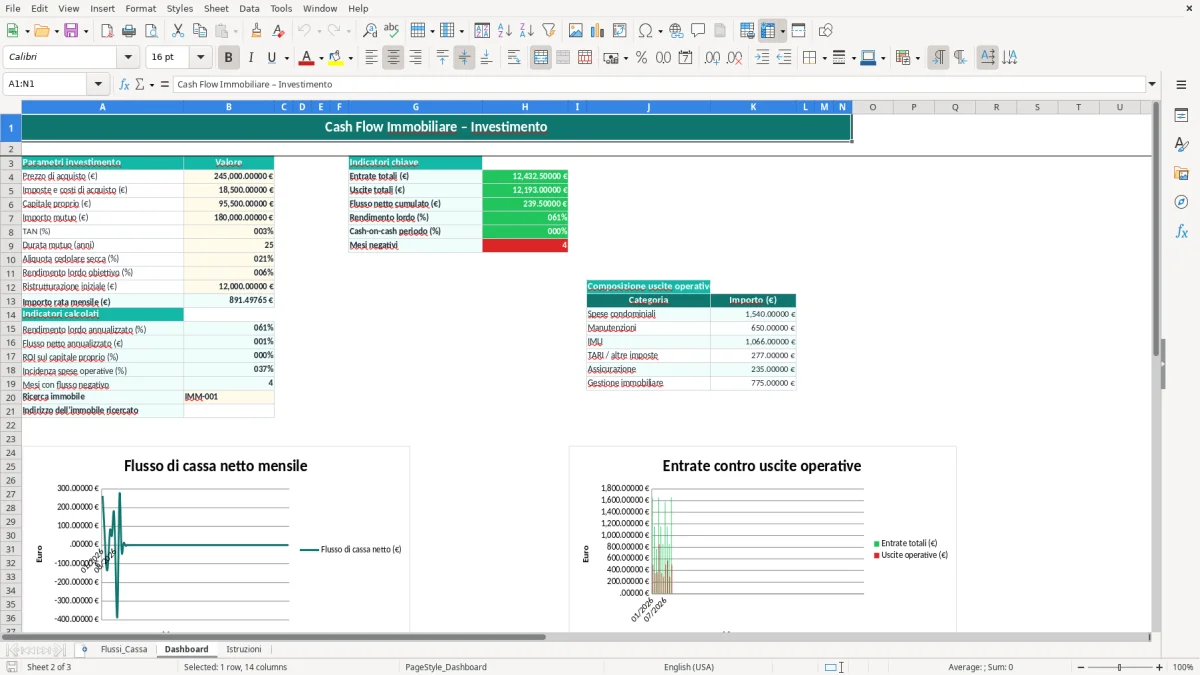
La Dashboard utilizza formule già predisposte e tre grafici: flusso netto mensile, confronto tra entrate e uscite operative, composizione delle uscite. Le righe operative disponibili nel foglio Flussi_Cassa arrivano fino alla riga 101.
Il cash flow immobiliare serve quando il rendimento teorico dell'immobile non basta più: il proprietario deve sapere se, dopo spese e finanziamento, rimane liquidità sul conto. È particolarmente utile dopo l'acquisto, durante la ristrutturazione e in ogni chiusura mensile dei canoni.
Un proprietario che affitta un bilocale a 750 € al mese parte da 9.000 € annui potenziali. Se ipotizza il 5% di morosità o sfitto, il canone atteso scende a 8.550 €; da qui deve sottrarre IMU, manutenzioni, assicurazione, spese condominiali e rata del mutuo.
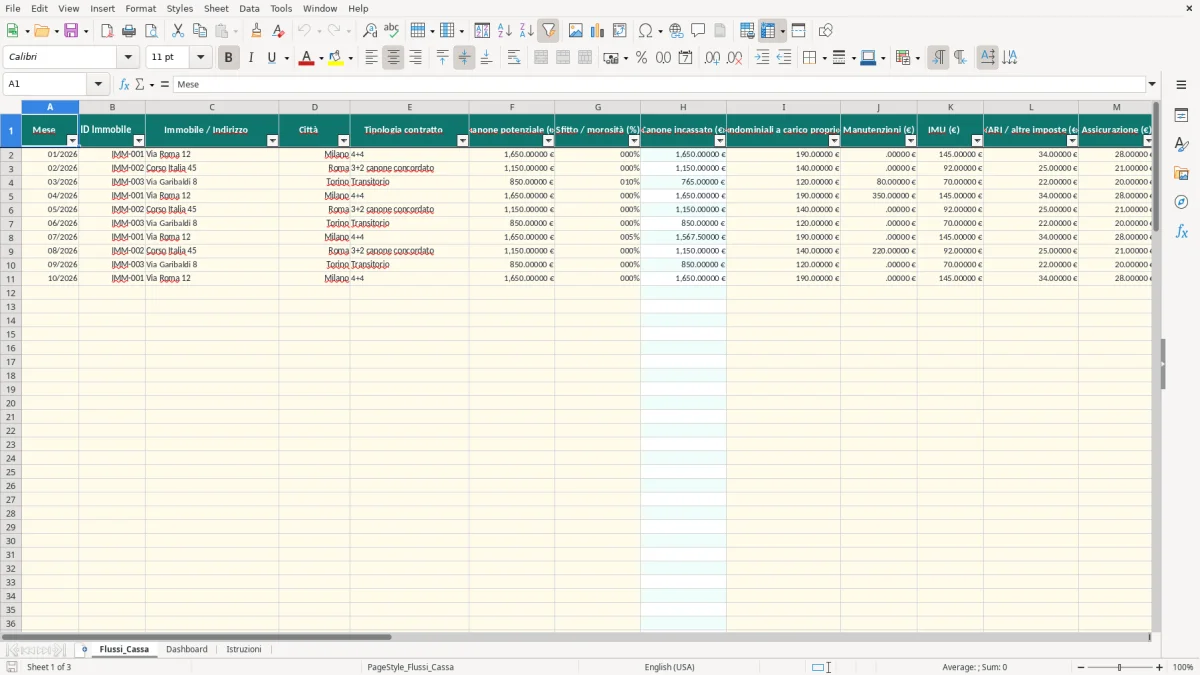
Nel foglio Flussi_Cassa può identificare ogni unità con IMM-001, IMM-002 o IMM-003. L'immagine 1 mostra le colonne dalla data fino alle note: le righe 2-101 sono predisposte, ma i dati visibili nelle prime righe sono esempi compilati e vanno sostituiti o integrati con i Suoi valori.
Chi valuta un acquisto da 245.000 € con 18.500 € di costi e 95.500 € di capitale proprio deve distinguere rendimento lordo e liquidità effettiva. Un canone annuo di 12.000 € equivale al 4,9% sul solo prezzo, ma il risultato cambia dopo rate, IMU, manutenzioni e mesi senza incasso.
La Dashboard, visibile nell'immagine 2, raccoglie questi dati e mostra entrate totali, uscite totali, flusso netto cumulato, rendimento lordo, cash-on-cash e mesi negativi. L'amministratore o il consulente può così discutere numeri verificabili, non soltanto il prezzo al metro quadrato.
Il modello non sostituisce il calcolo fiscale, ma consente di prevedere le uscite che incidono sulla liquidità. Per una locazione abitativa, la cedolare secca è normalmente del 21% sul contratto ordinario e del 10% sul canone concordato quando sono rispettati i requisiti; nel modello il parametro è modificabile nella Dashboard.
Un contratto 4+4 a canone libero, un 3+2 a canone concordato, un transitorio fino a 18 mesi e un contratto per studenti hanno presupposti diversi. La registrazione tramite modello RLI presso l'Agenzia delle Entrate va effettuata entro 30 giorni dalla stipula; il deposito cauzionale, normalmente, non supera 3 mensilità e non va trattato come ricavo ordinario.
L'imposta di registro, quando dovuta, è pari al 2% per la prima casa e al 9% per la seconda casa nei casi previsti, con base collegata al valore catastale o al corrispettivo secondo il regime applicabile. Il modello registra invece i costi effettivamente sostenuti nel mese: non confonda quindi una previsione fiscale annuale con un pagamento mensile.
L'IMU è generalmente esente per l'abitazione principale non di lusso, mentre è dovuta sulle seconde case e sugli immobili A/1, A/8 e A/9. L'acconto scade il 16 giugno e il saldo il 16 dicembre; la misura base dello 0,86% può essere modulata dal Comune.
Nel foglio Flussi_Cassa inserisca IMU, TARI, assicurazione e spese condominiali nel mese in cui li attribuisce al cash flow. Il foglio Istruzioni raccomanda inoltre di mantenere coerente il trattamento dell'IVA e di verificare periodicamente le voci a carico del proprietario.
Il problema più costoso non è quasi mai una formula rotta, ma un dato inserito nella colonna sbagliata o una spesa dimenticata. Un rendimento lordo del 5% può sembrare interessante, ma una rata mensile da 890 €, 190 € di condominio e 145 € di IMU possono trasformare il mese in perdita.
Il canone potenziale non è il canone incassato: con 1.200 € e il 10% di sfitto, la formula produce 1.080 €. Se Lei inserisce direttamente 1.200 € nella colonna degli incassi, sovrastima il flusso di 120 € al mese, cioè 1.440 € l'anno.
Il deposito cauzionale fino a 3 mensilità non è un ricavo ordinario. Trattarlo come entrata può gonfiare artificialmente il rendimento e far apparire positivo un investimento che non genera quella liquidità ricorrente.
Un errore frequente consiste nel sottrarre soltanto le spese condominiali e dimenticare rata mutuo o investimenti straordinari. Una ristrutturazione da 12.000 € inserita come costo operativo mensile anziché come CAPEX altera il confronto tra mesi e rende poco leggibile il risultato annuale.
È rischioso anche distribuire l'IMU senza considerare le date effettive: un pagamento tardivo può richiedere ravvedimento operoso, con interessi e sanzioni. La registrazione tardiva di un contratto oltre 30 giorni può produrre sanzioni, mentre una comunicazione errata al conduttore può compromettere l'applicazione della cedolare secca.
Il rendimento lordo annualizzato non è il ROI sul capitale proprio. Un immobile da 245.000 € con 12.000 € di canoni ha un rendimento lordo vicino al 4,9%; se il capitale proprio è 95.500 €, il cash-on-cash misura invece il flusso rispetto al capitale effettivamente investito.
Il foglio funziona se viene aggiornato con una data fissa, non soltanto al momento della dichiarazione dei redditi. La procedura più efficace è registrare gli incassi e le uscite entro il giorno 5 del mese successivo, quando sono disponibili estratto conto, fatture e quietanze.
La formattazione e le convalide già presenti aiutano a mantenere omogenei i dati: le percentuali di sfitto sono comprese tra 0 e 1, mentre gli importi delle colonne economiche non possono essere negativi. Non sovrascriva le formule nelle colonne calcolate.
Con tre immobili e 36 registrazioni annuali il modello è gestibile. Con 20 immobili, più contratti, morosità, fatture e documenti fiscali, 240 righe l'anno diventano difficili da controllare manualmente: in quel momento conviene valutare un gestionale con anagrafiche, scadenziario, importazione bancaria e permessi utenti.
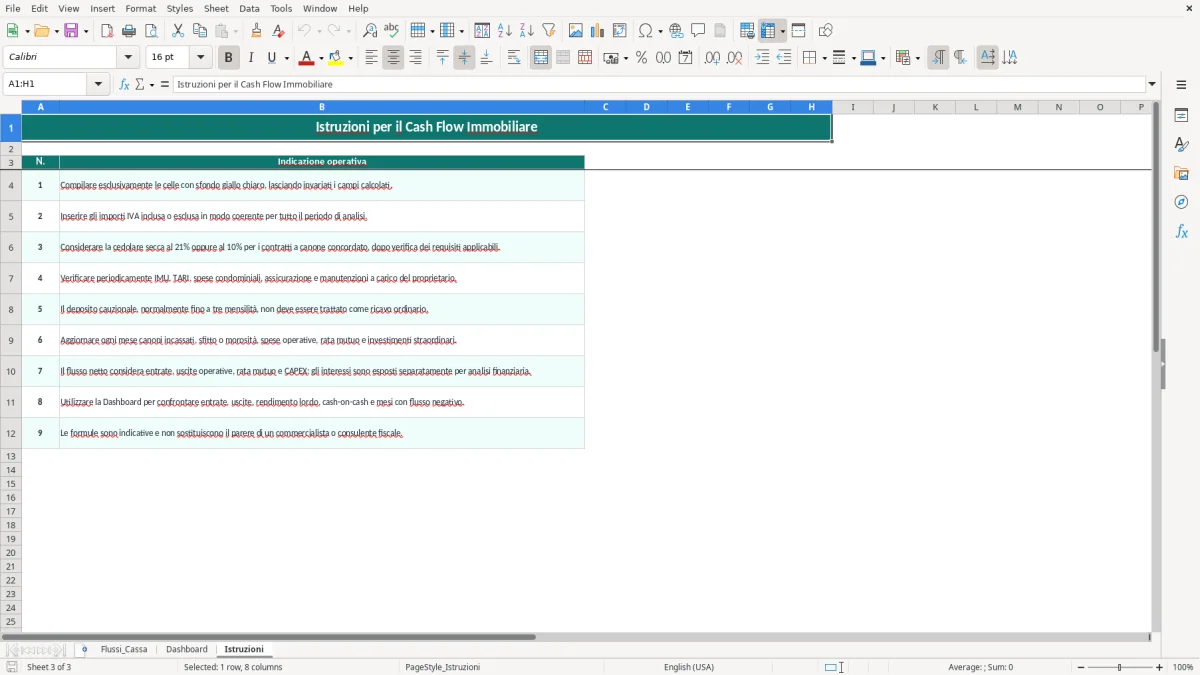
L'immagine 3 mostra il foglio Istruzioni, che richiama nove indicazioni operative. Lo utilizzi come lista di controllo: duplichi il file per un nuovo periodo solo dopo aver archiviato quello precedente e annoti le ipotesi, come il 5,5% di rendimento lordo obiettivo o il 21% di cedolare secca.