Costi acquisto casa Excel – Modello Gratis (2026)
24
Download gratuito


Modello Excel per stimare imposte, IVA, costi notarili, agenzia ed esborso iniziale nell'acquisto della prima casa.
Il modello Excel per il calcolo delle imposte di acquisto prima casa stima registro, IVA, imposte ipotecaria e catastale, imposta sostitutiva sul mutuo e costi accessori. Inserendo prezzo, rendita catastale, venditore, mutuo e provvigione, può confrontare fino a 100 pratiche e ottenere l'esborso iniziale complessivo.
Il foglio Calcolo Acquisti distingue l'acquisto da privato da quello da impresa costruttrice e compila automaticamente i risultati. Riepilogo aggrega le pratiche, mentre Parametri contiene aliquote e valori modificabili per il calcolo 2026.
Il calcolo è utile alla famiglia che confronta due abitazioni, al piccolo investitore che valuta il capitale necessario e all'agente immobiliare che prepara un quadro dei costi prima della proposta. Il momento giusto è prima del compromesso, quando il prezzo è definito ma occorre ancora verificare rendita catastale, venditore e finanziamento.
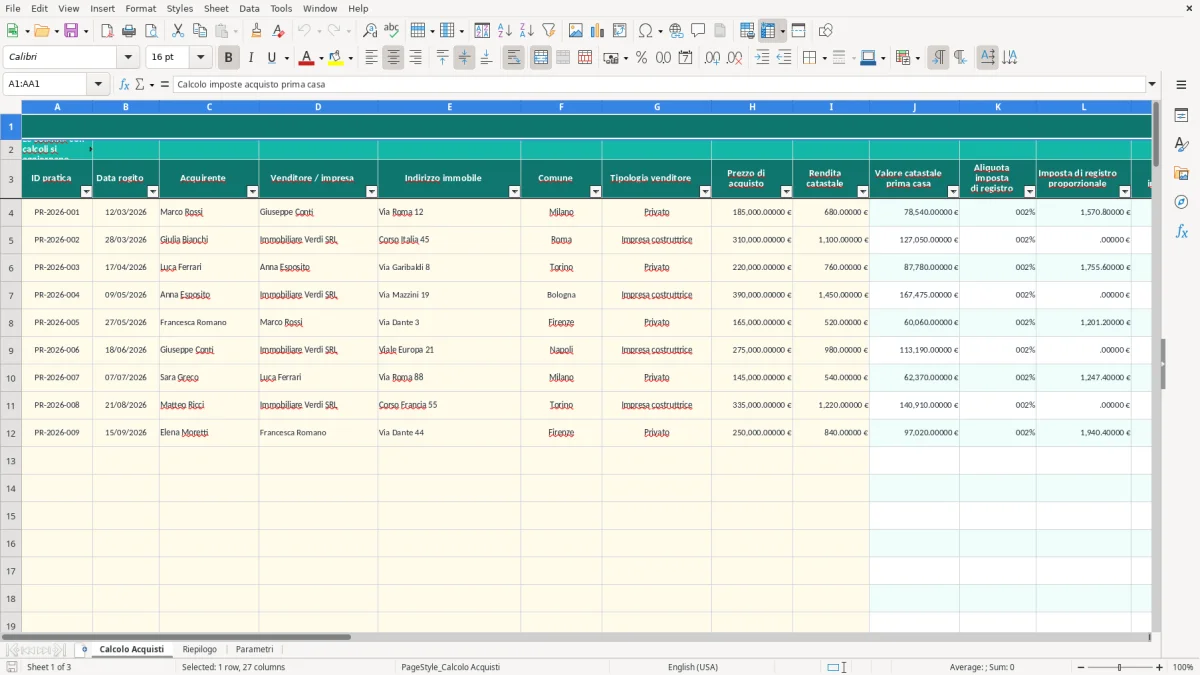
Nel foglio Calcolo Acquisti (immagine 1) le colonne da A a I raccolgono dati anagrafici e valori di base; da J a Z mostrano i risultati. Per un acquisto da privato di 185.000 € con rendita catastale di 680 €, il valore catastale è 680 × 1,05 × 110 = 78.540 €. Con registro al 2%, il calcolo proporzionale sarebbe 1.570,80 €, ma opera il minimo di 1.000 € previsto nei Parametri.
Per un acquisto da impresa costruttrice di 310.000 €, il modello applica l'IVA prima casa del 4%: 12.400 €. Le imposte ipotecaria, catastale e di registro fisse sono impostate a 200 € ciascuna. Sono esempi coerenti con i valori presenti nel file, non una verifica della spettanza dell'agevolazione.
Il modello aggiunge alle imposte 3.200 € di spese notarili, se inseriti, e calcola la provvigione. Su 185.000 €, il 3% è 5.550 €; con IVA al 22%, la provvigione diventa 6.771 €. Per pianificare la liquidità, preferisco considerare l'esborso complessivo e non soltanto l'imposta principale.
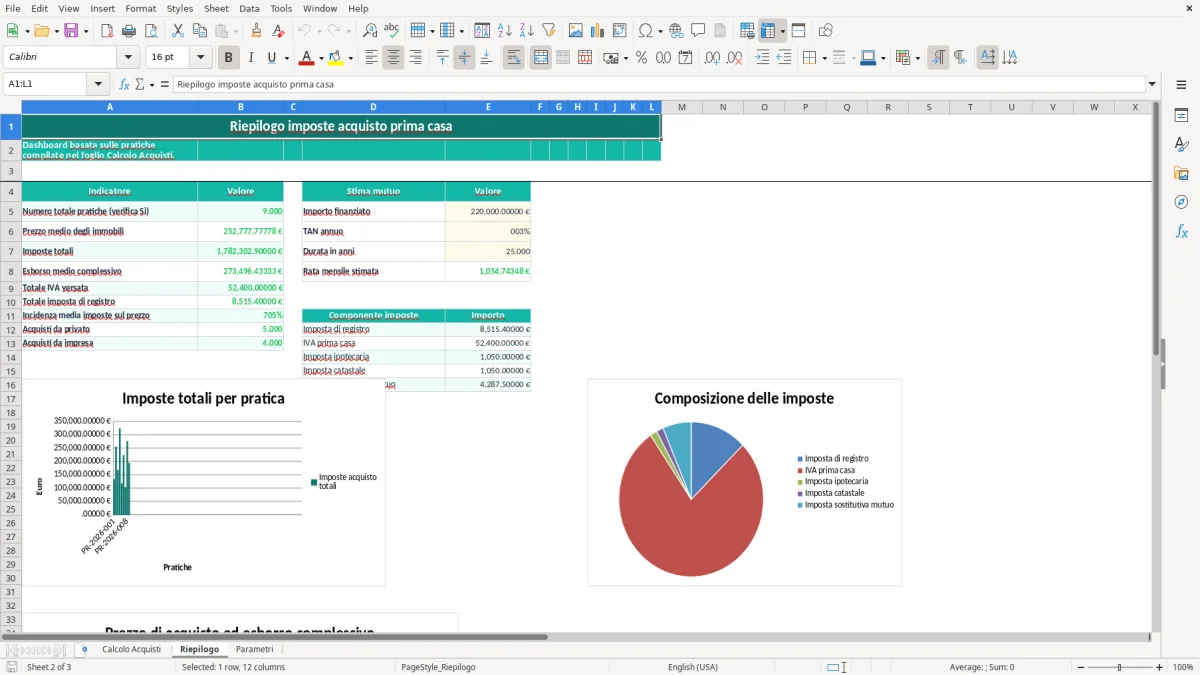
Immagine 2 mostra Riepilogo: qui può leggere imposte totali, prezzo medio, numero delle pratiche con verifica Sì e la rata stimata. Immagine 3 mostra Parametri, il foglio tecnico da controllare prima di usare il file su casi reali.
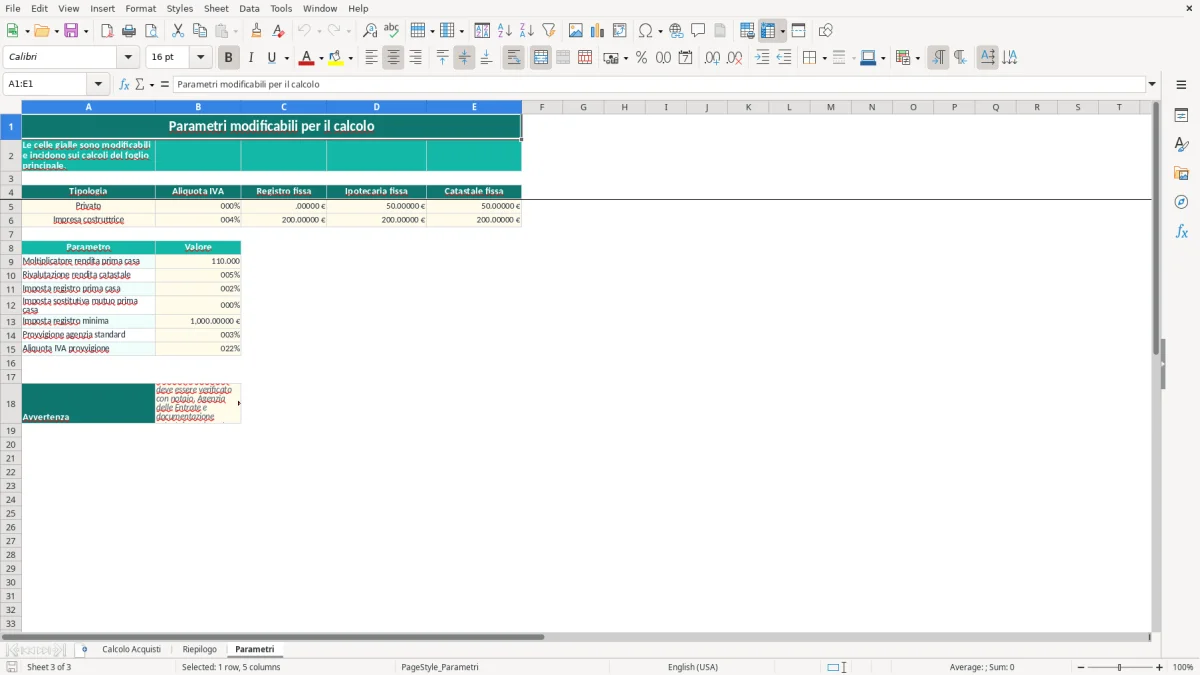
Per l'acquisto da privato, il sistema del prezzo-valore consente di calcolare l'imposta di registro sul valore catastale, quando ne ricorrono i presupposti. Il modello usa rivalutazione della rendita del 5%, coefficiente 110 e aliquota del 2%, con imposta minima impostata a 1.000 €.
Se vende un privato, il file prevede imposta ipotecaria di 50 € e catastale di 50 €, oltre al registro calcolato nella colonna L. Se vende un'impresa costruttrice e l'operazione è soggetta a IVA, il modello usa il 4% sul prezzo e 200 € per registro, ipotecaria e catastale. Il calcolo non sostituisce l'analisi dell'atto e della documentazione.
L'agevolazione prima casa richiede il rispetto dei requisiti previsti dalla Nota II-bis all'articolo 1 della Tariffa, parte prima, allegata al DPR 131/1986. Tra gli elementi da verificare rientrano categoria catastale, Comune di residenza e possesso di altri immobili incompatibili; il foglio segnala i dati compilati, ma non certifica il requisito giuridico.
L'imposta sostitutiva sul mutuo prima casa è impostata allo 0,25%. Con un finanziamento di 130.000 €, il calcolo è 130.000 × 0,25% = 325 €. Nel riepilogo può simulare una rata: con 220.000 €, TAN annuo 3,10% e durata di 25 anni, la funzione PMT produce una rata indicativa di circa 1.055 € mensili.
La detrazione degli interessi passivi, l'eventuale IVA sull'immobile e le condizioni del mutuo devono essere coerenti con contratto e atto notarile. La verifica finale spetta al notaio e all'Agenzia delle Entrate sulla base dei documenti aggiornati.
L'errore più costoso è confondere prezzo di acquisto e base imponibile. In una compravendita da privato, applicare il 2% a 250.000 € invece che al valore catastale può sovrastimare il registro di migliaia di euro; al contrario, usare una rendita non aggiornata può produrre una previsione troppo bassa.
Se seleziona Impresa costruttrice quando il trasferimento non è soggetto a IVA, il modello calcola il 4% sul prezzo: su 300.000 € sono 12.000 €. Se seleziona Privato in un caso soggetto a IVA, il risultato può omettere la componente fiscale principale. Per questo la colonna G è il controllo più importante prima di leggere i totali.
Un secondo problema nasce da una rendita catastale digitata come 680 invece di 680,00 o da uno zero lasciato nella casella del mutuo. Il valore catastale del caso da 680 € è 78.540 €; con una rendita di 860 €, diventerebbe 99.330 €. La differenza della base imponibile cambia direttamente il registro proporzionale.
Inserire soltanto l'imposta e ignorare notaio e agenzia riduce artificialmente il capitale necessario. Su 200.000 €, la provvigione standard del 3% più IVA vale 7.320 €: non è una voce marginale. Anche l'imposta sostitutiva del mutuo va inclusa, perché su 150.000 € pesa 375 €.
Infine, una pratica con campi essenziali vuoti può mostrare risultati incompleti. La colonna Agevolazione prima casa verificata restituisce Sì solo quando sono presenti i dati richiesti dal modello e la tipologia è riconosciuta; non equivale a un controllo legale dei requisiti.
Usi una riga per ogni proposta o rogito e assegni un ID stabile, ad esempio PR-2026-001. La procedura più affidabile è compilare prima le colonne anagrafiche, poi prezzo e rendita, quindi mutuo e costi accessori: in questo modo individua subito il dato mancante prima di discutere l'esborso con il cliente.
Nel foglio Riepilogo (immagine 2) può usare i tre grafici per individuare rapidamente pratiche con imposte o esborso anomali. La rata è una stima tecnica: cambiando TAN, durata o importo finanziato, PMT aggiorna il valore senza alterare le imposte già calcolate.
Per poche compravendite il modello è più trasparente di un gestionale. Se gestisce oltre 100 pratiche, più operatori o revisioni documentali con scadenze, il foglio non offre un registro storico, permessi utenti o un flusso approvativo: in quel caso conviene passare a un gestionale immobiliare e mantenere Excel come strumento di controllo.
Non modifichi le formule nelle colonne J:Z. Aggiorni soltanto celle di input e parametri documentati, così il confronto tra 10 pratiche resta omogeneo e verificabile.