Imposte acquisto prima casa Excel – Modello Gratis (2026)
11
Download gratuito


Modello Excel per stimare imposte, notaio, agenzia, mutuo, lavori e liquidità necessaria per acquistare casa.
Il modello Excel per il preventivo dei costi di acquisto casa serve a stimare il capitale necessario oltre al prezzo dell’immobile. Contiene un elenco modificabile di imposte, notaio, agenzia, mutuo, lavori, utenze e condominio, con calcoli automatici, scenario finanziario e dashboard riepilogativa.
Può inserire ogni spesa nel foglio Dati preventivo, indicando base di calcolo, aliquota o importo fisso. Il foglio Scenario acquisto calcola mutuo, rata, interessi, imposta stimata e liquidità iniziale; la Dashboard mostra il peso delle categorie con due grafici.
Il file è predisposto per un acquisto da prima o seconda casa e usa esempi iniziali, tra cui un prezzo di 220.000 €, un acconto di 20.000 €, un finanziamento dell’80%, un mutuo di 25 anni e un TAN del 3,2%. I valori sono modificabili nelle celle di input.
Il preventivo dei costi di acquisto serve quando il prezzo dell’annuncio non basta a capire quanta liquidità occorre al rogito. Il caso tipico è la famiglia che valuta una casa da 220.000 €: con 20.000 € di acconto e un mutuo pari all’80%, il prezzo lascia ancora da stimare imposte, notaio, agenzia, perizia, assicurazione e lavori.
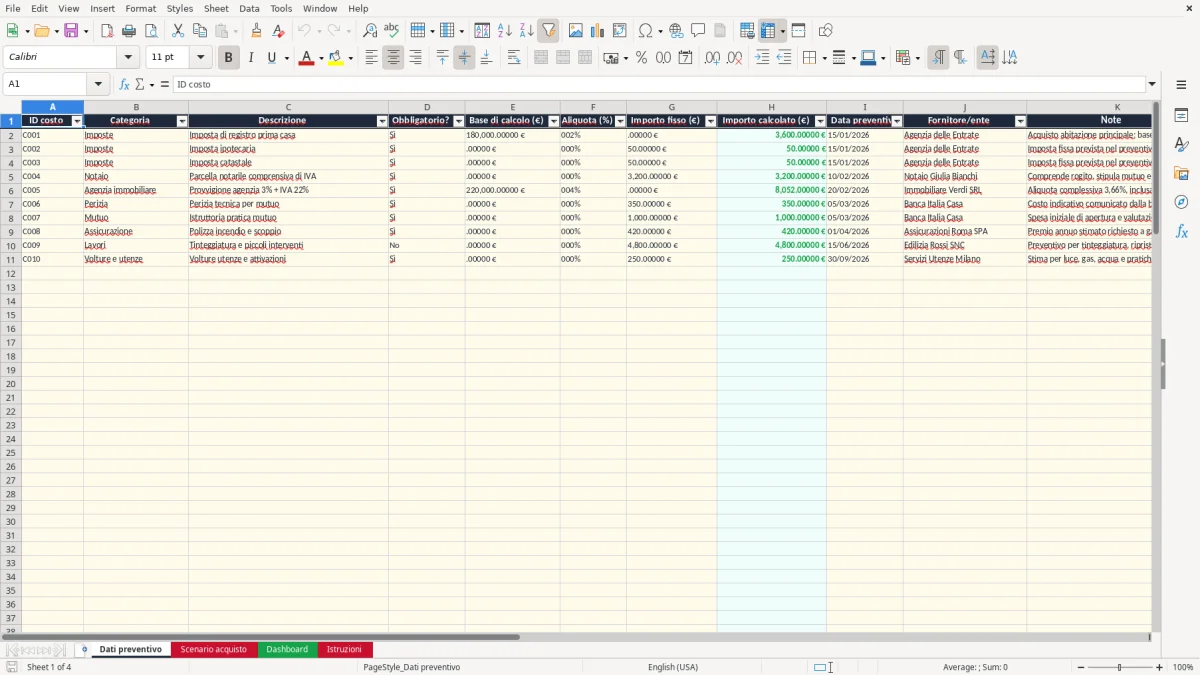
Nel foglio Dati preventivo (immagine 1) ogni riga rappresenta una voce concreta. Le colonne distinguono categoria, descrizione, obbligatorietà, base di calcolo, aliquota, importo fisso, data del preventivo, fornitore o ente e note. Il proprietario che acquista per investimento può aggiungere lavori, volture, utenze e spese condominiali; la famiglia può separare le voci indispensabili da quelle rinviabili.
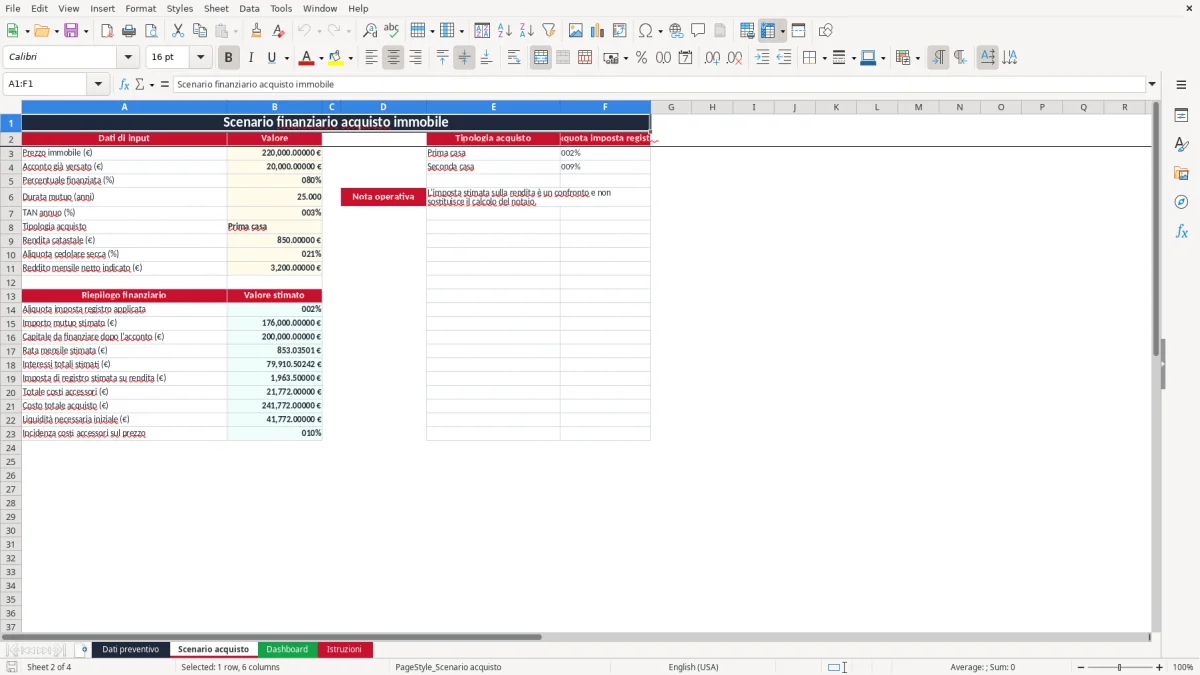
Con 220.000 € di prezzo, 20.000 € di acconto e finanziamento dell’80%, il foglio calcola un mutuo stimato di 176.000 € e un capitale da finanziare dopo l’acconto di 156.000 €. Con TAN annuo del 3,2% e durata di 25 anni, la rata risultante è circa 755 € mensili: il valore effettivo dipende dai dati inseriti e non comprende automaticamente ogni costo bancario.
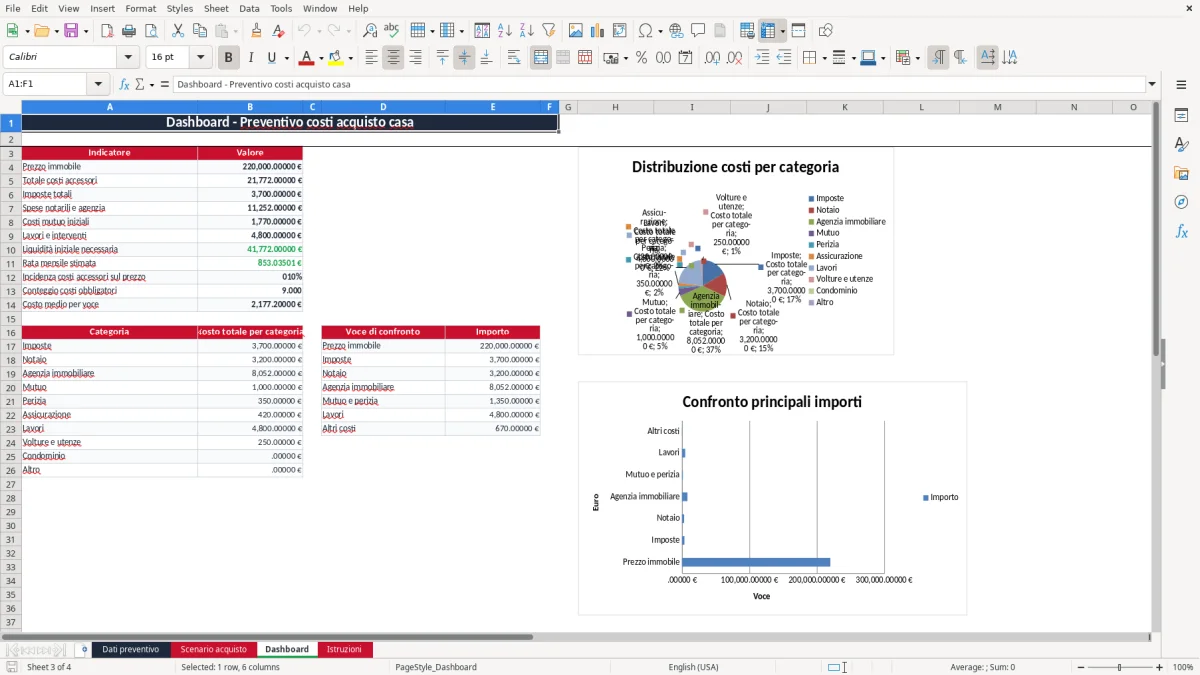
La Dashboard (immagine 3) aggrega le spese con SUMIF: imposte, notaio, agenzia, mutuo, perizia, assicurazione e lavori. È utile al momento della proposta, quando deve decidere se conservare un fondo per lavori o ridurre il prezzo offerto.
Il piccolo investitore lo aggiorna dopo ogni preventivo ricevuto; l’acquirente con mutuo lo usa tra delibera bancaria e rogito; il notaio e l’agente forniscono invece gli importi da verificare. Il foglio non sostituisce i loro conteggi, ma rende visibile la differenza tra prezzo e fabbisogno reale.
Per un acquisto in Italia occorre distinguere prezzo, imposte e servizi professionali. Se l’acquirente compra da privato con agevolazione prima casa, l’imposta di registro è normalmente il 2% del valore catastale, con imposte ipotecaria e catastale generalmente fisse; per la seconda casa l’aliquota ordinaria dell’imposta di registro è il 9%. Il modello contiene una tabella di confronto con il 2% per Prima casa e il 9% per Seconda casa.
Nel foglio Scenario acquisto (immagine 2), la scelta della tipologia alimenta la formula VLOOKUP e applica l’aliquota corrispondente. La stima sull’imposta basata sulla rendita catastale usa rendita, coefficiente 115,5 e aliquota selezionata: con rendita di 850 € e aliquota del 2%, il calcolo indicativo è 850 × 115,5 × 2% = 1.963,50 €. È una stima di confronto, non il conteggio definitivo del notaio.
Inserisca parcella notarile, provvigione dell’agenzia, perizia, istruttoria, assicurazione e lavori come righe separate. La provvigione dell’agenzia è spesso indicata come percentuale del prezzo più IVA: su 220.000 € al 3% sono 6.600 €, prima dell’IVA. Nel file può usare base e aliquota oppure un importo fisso, ma deve verificare cosa comprende il preventivo.
Per il mutuo, il TAN misura il tasso nominale, mentre il TAEG comprende anche costi accessori e serve per confrontare offerte. La funzione PMT calcola la rata del capitale indicato; non confonda questo risultato con il TAEG della banca. Con rata di circa 755 € e reddito netto di 3.200 €, l’incidenza è circa 23,6%, sotto il 35% usato come soglia di attenzione nel modello.
Prima del rogito consideri APE, visure catastali e ipotecarie, eventuali arretrati condominiali, registrazione e trascrizione. Le imposte effettive possono dipendere da venditore, regime IVA, prezzo-valore e agevolazioni applicabili: per questo il foglio deve essere aggiornato con i dati del professionista.
L’errore più costoso è confondere l’imposta di registro calcolata sul prezzo con quella basata sul valore catastale. Un acquirente che inserisce 220.000 € come base al 2% ottiene 4.400 €, mentre una stima basata su rendita catastale di 850 € e coefficiente 115,5 produce 1.963,50 €. La differenza di 2.436,50 € può alterare tutta la liquidità necessaria.
Nel foglio Dati preventivo, se inserisce un’aliquota in F e un importo fisso in G, la formula calcola base moltiplicata per aliquota più fisso. Se inserisce 2 invece di 0,02, una base di 180.000 € diventa 360.000 € anziché 3.600 €. La colonna deve essere formattata come percentuale e ogni preventivo va controllato prima di leggere il totale.
Un altro errore è lasciare fuori l’IVA dalla parcella del notaio o dalla provvigione dell’agenzia. Su una provvigione di 6.600 €, il 22% di IVA vale 1.452 €: dimenticarla sottostima il fabbisogno di oltre mille euro. È preferibile inserire una riga distinta o usare base, aliquota e importo fisso in modo trasparente.
Con 156.000 € da finanziare, TAN 3,2% e 25 anni, una rata di circa 670 € sarebbe riferita al capitale dopo l’acconto, mentre una rata calcolata su 176.000 € è circa 755 €. Usare l’importo sbagliato porta a una differenza di circa 85 € al mese e oltre 25.000 € su 25 anni, prima di considerare variazioni e costi del contratto bancario.
Infine, una spesa straordinaria di 15.000 € per lavori, utenze o condominio può essere dimenticata perché non compare nel prezzo. La Dashboard (immagine 3) aiuta a individuarla solo se la voce è stata inserita nella categoria corretta. Un preventivo incompleto non è prudenziale: può costringere a usare credito al consumo o rinviare lavori indispensabili.
Usi il modello in tre momenti fissi: quando riceve l’offerta della casa, quando arriva la delibera del mutuo e una settimana prima del rogito. In ciascun passaggio aggiorni soltanto i dati verificati e lasci nelle note la data del preventivo, il fornitore e ciò che deve ancora essere confermato.
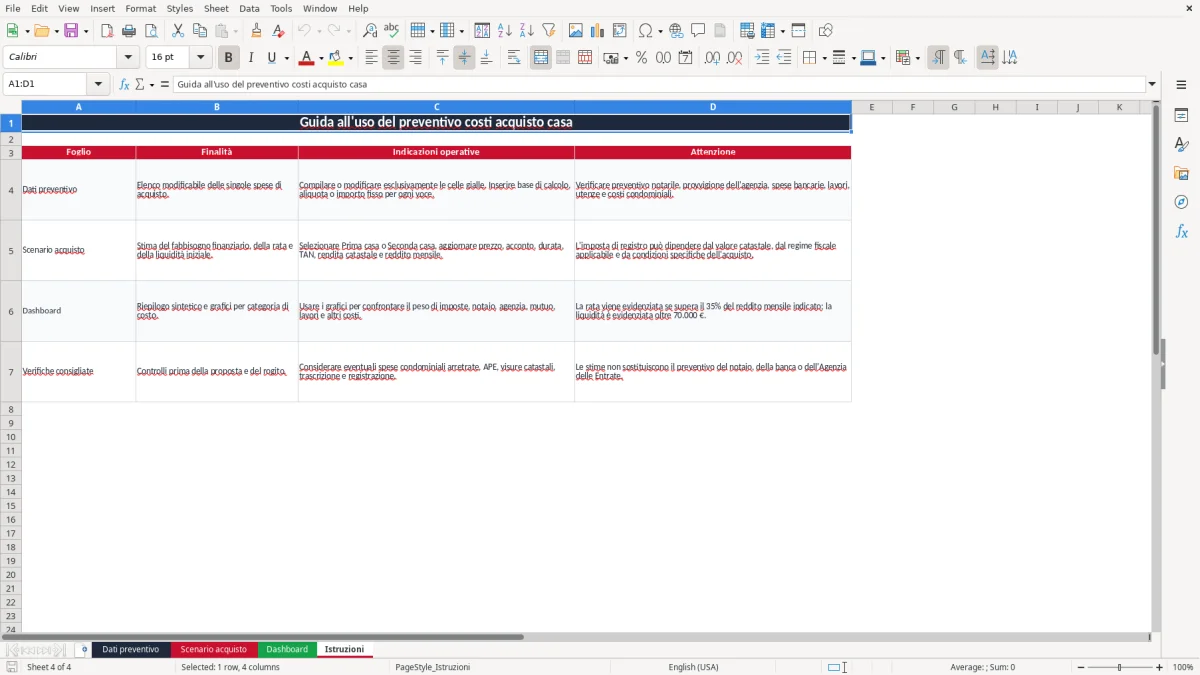
Il foglio Istruzioni (immagine 4) ricorda di compilare le celle gialle e di verificare preventivo notarile, spese bancarie, lavori, utenze e condominio. Può duplicare il file per ogni immobile, ma conservi una copia originaria degli esempi prima di modificarla.
Per un singolo acquisto, 100 righe nel foglio Dati preventivo sono più che sufficienti. Se gestisce 10 immobili, molte offerte o più scenari simultanei, può diventare difficile mantenere versioni, documenti e scadenze: in quel momento serve un gestionale con anagrafiche, allegati e storico delle modifiche.
La mia posizione è semplice: per una compravendita ordinaria preferisco questo foglio a una lista scritta a mano, perché collega costi, mutuo e liquidità. Non lo userei però come unico documento contabile: prima della firma farei coincidere ogni voce rilevante con un preventivo scritto e con il conteggio definitivo del notaio o della banca.