Imposte acquisto prima casa Excel – Modello Gratis (2026)
11
Download gratuito


Modello Excel per stimare imposte, notaio, agenzia, tecnico e mutuo nell'acquisto di una casa.
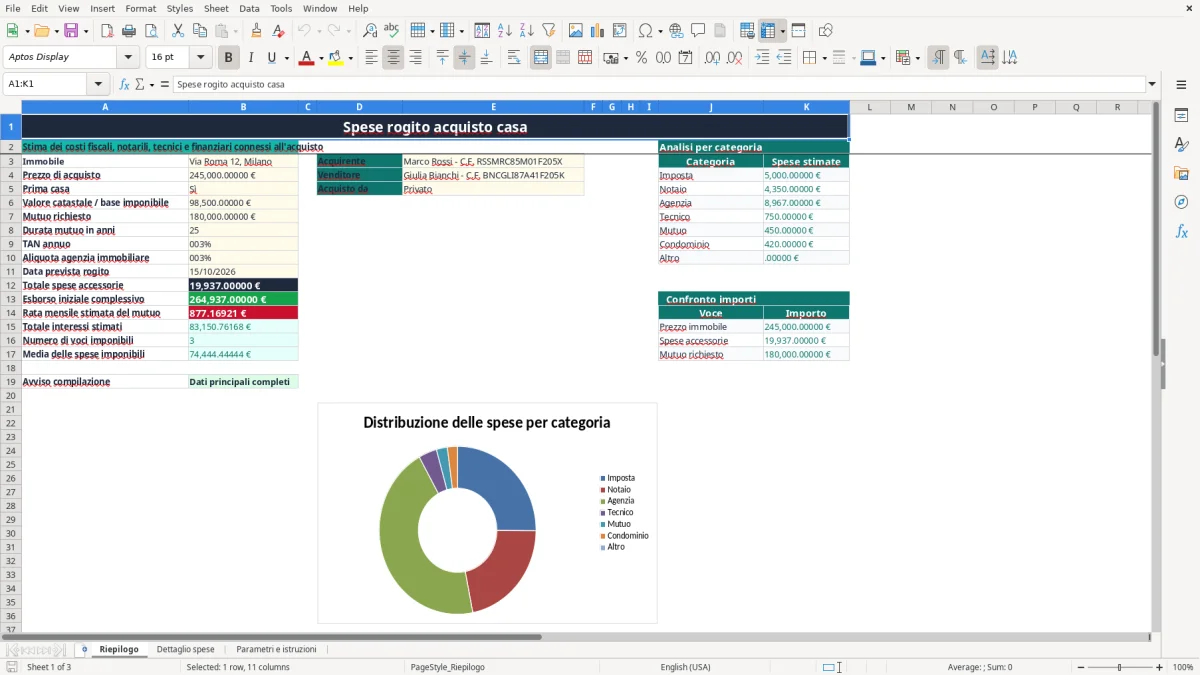
Il modello Excel per le spese del rogito acquisto casa serve a stimare il capitale necessario oltre al prezzo dell'immobile. Contiene tre fogli: Riepilogo, Dettaglio spese e Parametri e istruzioni, con imposte, costi notarili, provvigione, mutuo e altre voci organizzate per categoria.
Può inserire prezzo, agevolazione prima casa, base imponibile, mutuo, durata, TAN, provvigione e data prevista del rogito. Il foglio Riepilogo calcola il totale delle spese accessorie, l'esborso iniziale, la rata mensile stimata e gli interessi del finanziamento.
Le cifre iniziali sono un esempio: prezzo di 245.000 €, mutuo di 180.000 €, durata di 25 anni e TAN del 3,25%. Le stime fiscali e professionali vanno poi confrontate con il preventivo del notaio, della banca e degli altri soggetti coinvolti.
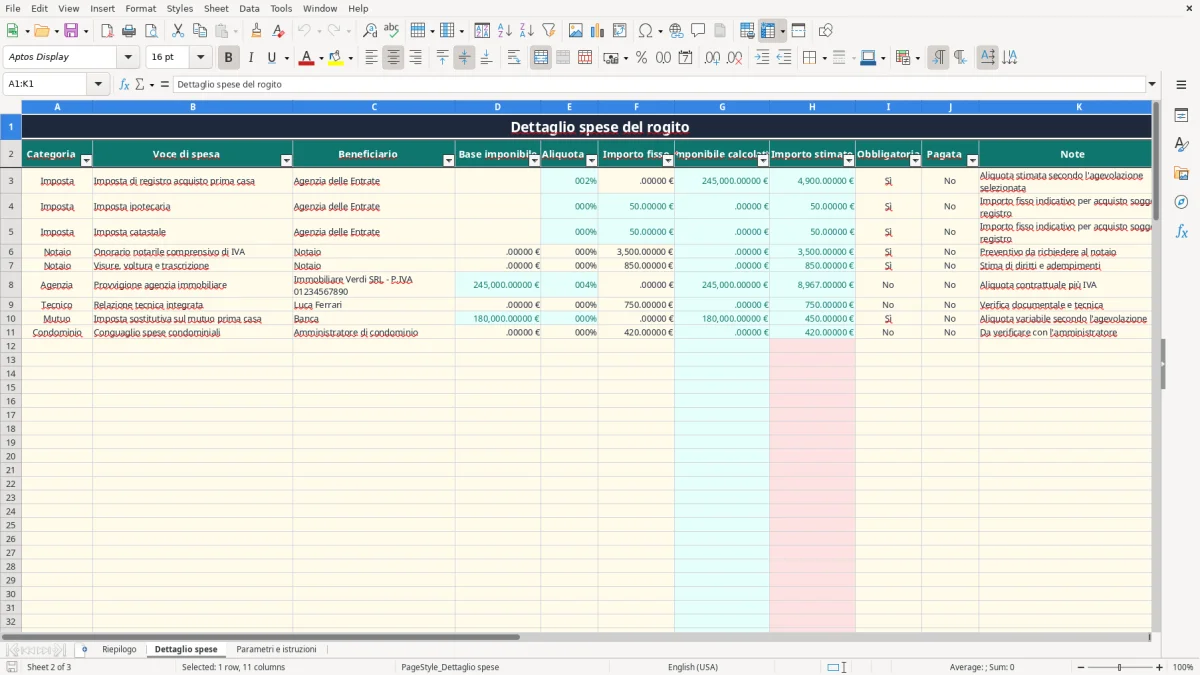
Il foglio è utile soprattutto nelle settimane che precedono il rogito, quando il prezzo concordato non rappresenta ancora il capitale realmente necessario. L'acquirente che compra un appartamento da 245.000 € deve infatti considerare imposte, notaio, agenzia, eventuale tecnico, costi bancari e somme legate al condominio.
Nel modello, l'esempio prevede una prima casa acquistata da un privato, un mutuo di 180.000 € e un TAN annuo del 3,25%. Il foglio Riepilogo raccoglie questi dati e li collega al Dettaglio spese; l'immagine 1 mostra la pagina principale con il blocco dei dati e l'analisi per categoria.
Il proprietario che vende, l'acquirente e il notaio possono avere esigenze diverse: il primo verifica quanto resta da incassare, il secondo deve conoscere l'esborso complessivo e il notaio prepara la quantificazione degli adempimenti. Il modello non sostituisce il preventivo notarile, ma rende visibili le voci ancora da confermare.
Il valore di 985.000? No: nell'esempio la base imponibile è 98.500 €. Su questa cifra, un'imposta del 2% equivale a 1.970 €, prima di eventuali minimi e verifiche. Il dato va quindi controllato con la rendita catastale, il regime dell'acquisto e il notaio.
L'immagine 2 mostra il foglio Dettaglio spese: le colonne A-H gestiscono categoria, voce, beneficiario, base imponibile, aliquota, importo fisso, imponibile calcolato e importo stimato. Le colonne I-K servono per indicare se la spesa è obbligatoria, se è stata pagata e quali verifiche restano aperte.
Un esempio concreto: 3.500 € di onorario notarile e 850 € per visure, voltura e trascrizione producono 4.350 € di costi notarili indicativi. L'immagine 3 mostra Parametri e istruzioni, dove sono riportate le basi utilizzate dal modello.
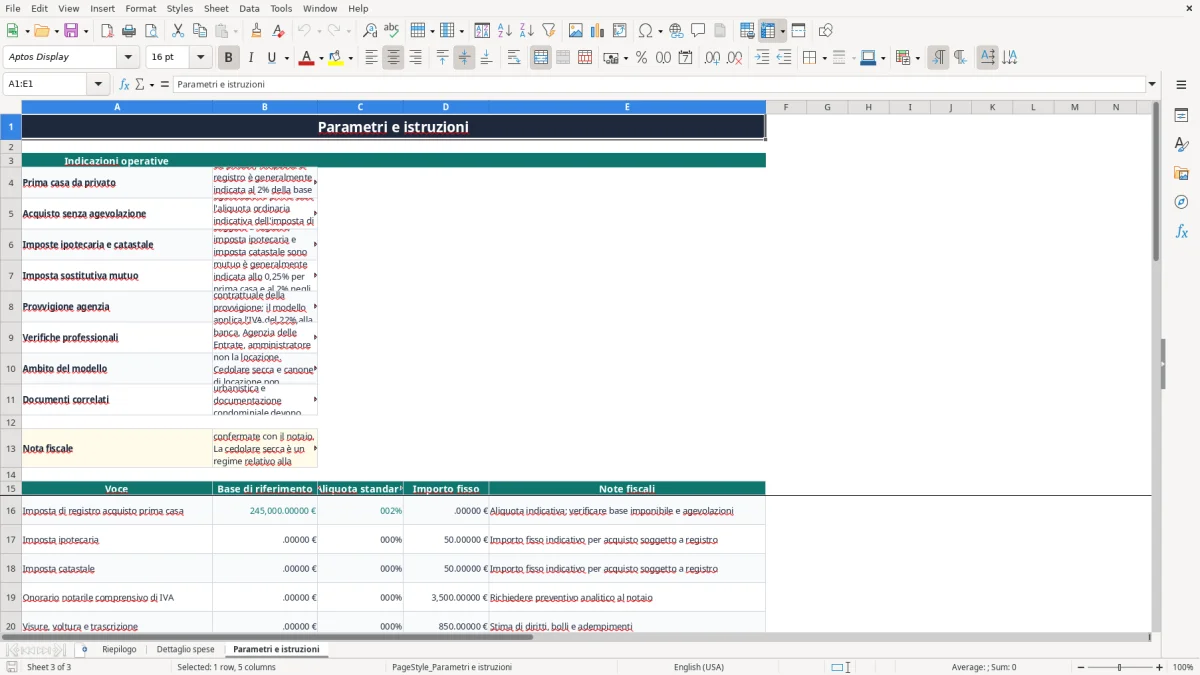
Per un acquisto da privato soggetto a imposta di registro, il modello indica generalmente il 2% della base imponibile con agevolazione prima casa e il 9% senza agevolazione. Le imposte ipotecaria e catastale sono impostate a 50,00 € ciascuna per l'acquisto soggetto a registro; sono valori indicativi da verificare nell'atto.
Con una base imponibile di 98.500 €, il 2% porta a 1.970 €. Senza agevolazione, il 9% della stessa base sarebbe 8.865 €. La differenza di 6.895 € spiega perché il campo prima casa deve essere compilato correttamente e verificato rispetto ai requisiti previsti.
Nel foglio Riepilogo il campo Acquisto da consente di scegliere tra Privato e Impresa. Il foglio Parametri e istruzioni precisa che le stime dipendono dal trattamento fiscale dell'operazione: non deve quindi usare il 2% come aliquota universale per ogni compravendita.
Il modello include anche l'imposta sostitutiva sul mutuo: 0,25% per la prima casa e 2% negli altri casi. Su 180.000 €, lo 0,25% equivale a 450 €, mentre il 2% equivale a 3.600 €.
La provvigione dell'agenzia è calcolata applicando l'aliquota inserita al prezzo e aggiungendo l'IVA del 22%. Con un prezzo di 245.000 € e una provvigione del 3%, la commissione imponibile è 7.350 € e l'IVA è 1.617 €, per un totale stimato di 8.967 €.
Prima dell'atto devono essere verificati APE, visure catastali e ipotecarie, conformità urbanistica e documentazione condominiale. Il foglio Parametri e istruzioni ricorda inoltre che le basi imponibili e le aliquote devono essere confermate con il notaio e con l'Agenzia delle Entrate.
L'errore più costoso è confondere il prezzo di acquisto con la base imponibile. Nel modello sono campi distinti: 245.000 € di prezzo e 98.500 € di base imponibile nell'esempio. Se si applicasse per errore il 2% al prezzo, si stimerebbero 4.900 € invece di 1.970 €, con una differenza di 2.930 €.
Un secondo problema nasce quando si lascia selezionata la prima casa senza averne verificato i requisiti, oppure quando si applica il trattamento dell'acquisto da privato a una vendita da impresa. La differenza ipotetica tra 2% e 9% su 98.500 € è 6.895 €: una stima sbagliata può alterare completamente la liquidità necessaria.
Ho visto spesso anche provvigioni inserite senza IVA. Con il 3% su 245.000 €, dimenticare il 22% significa sottostimare il costo di 1.617 €. Nel modello l'aliquota viene moltiplicata per 1,22, ma il preventivo dell'agenzia resta il documento da confrontare.
Onorario notarile, visure, voltura e trascrizione non sono una sola cifra indistinta. L'esempio del modello usa 3.500 € e 850 €; se il preventivo reale comprende ulteriori bolli, copie o adempimenti, la differenza deve essere aggiunta nel Dettaglio spese con una nuova riga.
Un altro errore è considerare la rata del mutuo come spesa del rogito. La rata calcolata con PMT è un impegno mensile successivo: con 180.000 €, 25 anni e TAN 3,25% è indicativamente di circa 876 € al mese, mentre gli interessi complessivi stimati superano 82.000 €. Il modello li separa dall'esborso iniziale.
Il modo più semplice per mantenere attendibile la stima è aggiornare il file ogni volta che riceve un preventivo o una conferma documentale. Fissi una verifica settimanale fino alla firma e una verifica finale 7 giorni prima del rogito previsto, indicato nel modello come 15/10/2026 nell'esempio.
Per esempio, dopo aver ricevuto il preventivo notarile, sostituisca i 3.500 € indicativi con l'importo effettivo e aggiunga eventuali voci separate. Se il nuovo totale cresce di 1.200 €, l'esborso iniziale deve essere ricalcolato prima di confermare assegni, bonifici e disponibilità sul conto.
Per un solo acquisto il modello è più pratico di un gestionale: contiene 100 righe nel Dettaglio spese, due grafici nel Riepilogo e parametri leggibili nel terzo foglio. Se Lei gestisce decine di compravendite, più società o numerosi immobili, servono invece permessi utenti, storico delle modifiche, documenti allegati e scadenze centralizzate.
Conservi una copia del file alla data del preventivo e una seconda copia aggiornata alla data del rogito. Questa semplice distinzione evita di confondere una stima iniziale con gli importi effettivamente fatturati.