Piano Ammortamento Excel – Modello Gratis (2026)
3
Download gratuito


Modello Excel per calcolare rata, interessi e debito residuo di un mutuo alla francese, confrontare scenari e leggere il piano di ammortamento.
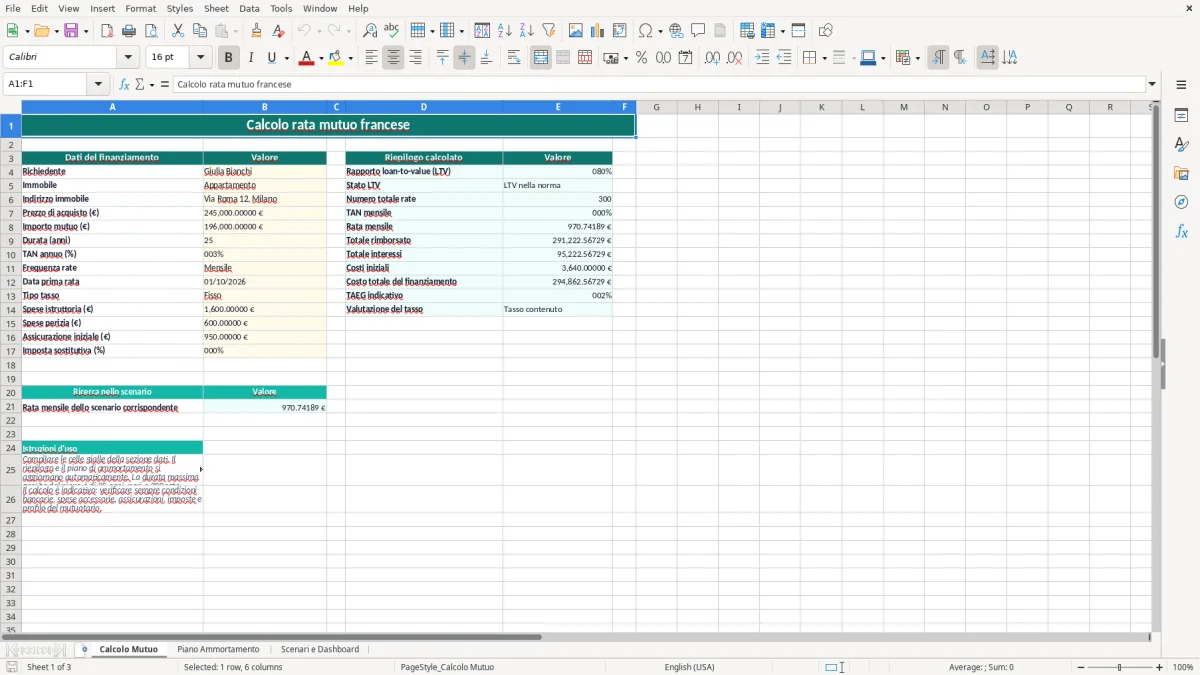
Il modello Excel per il calcolo della rata di un mutuo alla francese determina la rata mensile costante, il totale rimborsato, gli interessi e il debito residuo. Contiene i fogli Calcolo Mutuo, Piano Ammortamento e Scenari e Dashboard, con formule PMT, riepiloghi e confronti tra finanziamenti.
Nel foglio Calcolo Mutuo inserisce prezzo dell'immobile, importo finanziato, durata, TAN annuo, data della prima rata e costi iniziali. Il modello calcola anche il rapporto loan-to-value (LTV), il costo totale e un TAEG indicativo; l'immagine 1 mostra la schermata di riepilogo con i dati di esempio.
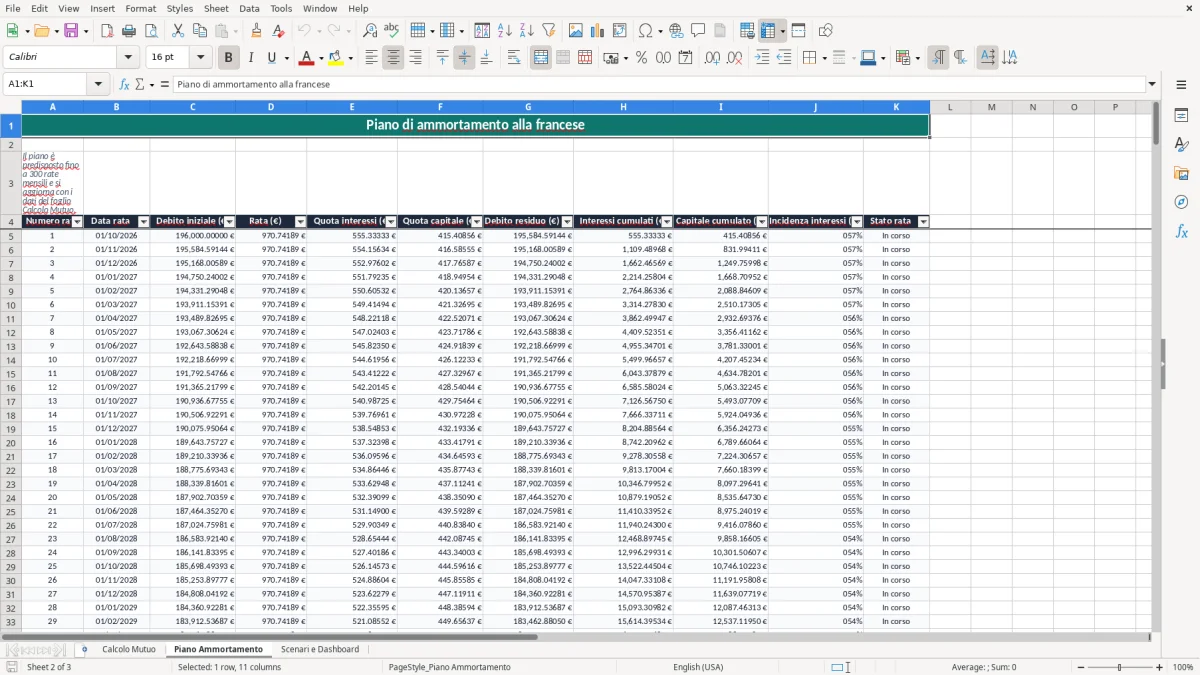
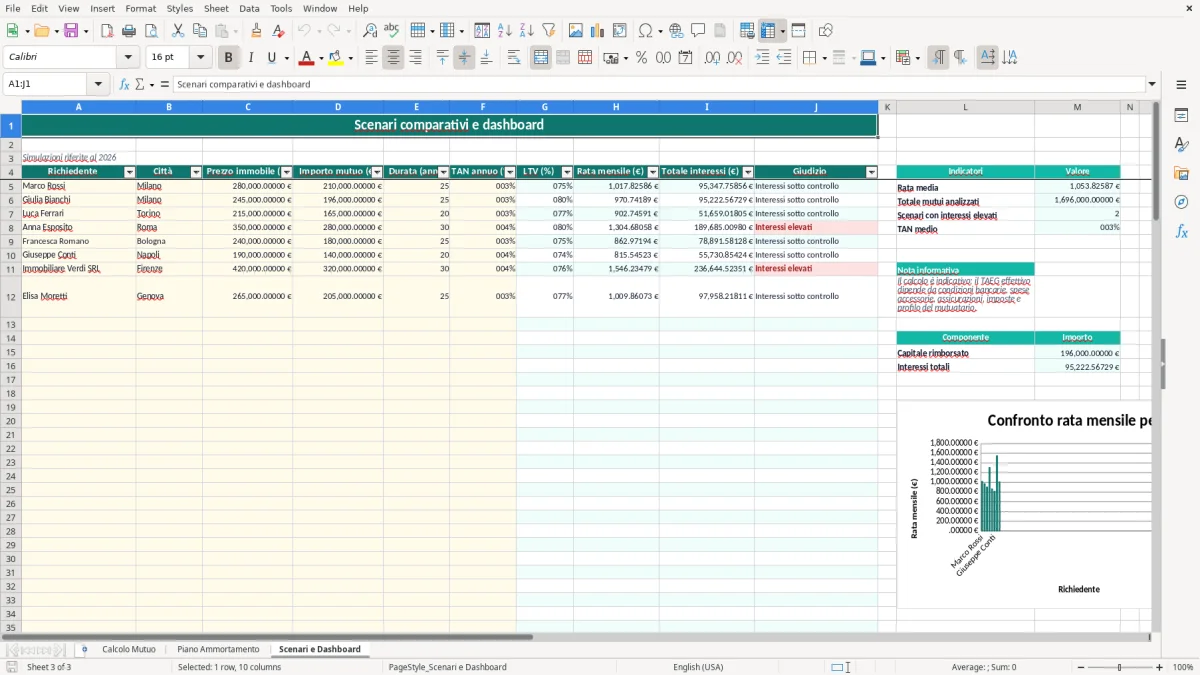
Il foglio Piano Ammortamento sviluppa fino a 300 rate mensili, mentre Scenari e Dashboard consente di confrontare fino a 100 righe operative. Le immagini 2 e 3 mostrano rispettivamente la tabella delle rate e la dashboard con i confronti grafici.
Il piano alla francese è il metodo che il cliente incontra più spesso nei preventivi di mutuo: la rata resta costante, ma all'inizio contiene più interessi e, con il tempo, più capitale. Il proprietario che acquista un appartamento, la famiglia che confronta due banche e il piccolo investitore che valuta un immobile a reddito hanno bisogno di separare questi elementi prima di firmare.
Nel modello, l'immagine 1 mostra il foglio Calcolo Mutuo. I campi di input comprendono prezzo di acquisto, importo finanziato, durata, TAN annuo, data prima rata e spese. Con 245.000 € di prezzo e 196.000 € di mutuo, il rapporto LTV è 196.000 / 245.000 = 80%, quindi il foglio non lo classifica come superiore all'80%.
L'immagine 2 mostra Piano Ammortamento: la colonna D contiene la rata, E gli interessi, F il capitale e G il debito residuo. Su 196.000 € in 25 anni al TAN del 3,40%, la rata teorica è circa 971 € al mese; il calcolo preciso dipende dagli arrotondamenti applicati dall'istituto.
Il proprietario può usare il risultato quando confronta rata e reddito familiare; l'investitore può confrontare la rata con il canone previsto. La scelta più prudente è valutare il fisso quando il bilancio non sopporta variazioni: una rata certa è più utile di una stima ottimistica del variabile.
In Scenari e Dashboard, l'immagine 3 riporta le colonne per richiedente, città, prezzo, mutuo, durata, TAN, LTV, rata, interessi e giudizio. Le righe di esempio includono mutui da 165.000 € a 280.000 € e durate da 20 a 30 anni, così può vedere quanto pesa allungare il rimborso.
Il modello utilizza il TAN, cioè il tasso annuo nominale, per calcolare la rata mensile. La formula equivalente è -PMT(TAN/12, anni*12, capitale): per 150.000 € a TAN fisso del 3,20% in 25 anni, la rata è circa 727 € e gli interessi complessivi superano 68.000 €. Il foglio applica questa logica con formule Excel in inglese, come PMT, IF e IFERROR.
Il TAEG comprende, oltre al tasso, costi come istruttoria, perizia, assicurazione e imposta. Nel foglio Calcolo Mutuo le spese di istruttoria, perizia e assicurazione sono sommate ai costi iniziali; l'imposta sostitutiva è calcolata sull'importo finanziato. Il risultato è indicato come TAEG indicativo, non come sostituto del documento bancario.
Per l'acquisto della prima casa, la detrazione degli interessi passivi è normalmente del 19% su un massimo di 4.000 € annui, se ricorrono i requisiti fiscali. La garanzia ordinaria richiesta dalla banca è l'ipoteca; il rapporto LTV viene spesso mantenuto entro l'80%, soglia che il modello segnala nel riquadro dedicato.
Allungare da 20 a 30 anni riduce la rata ma aumenta gli interessi. Per esempio, su 150.000 € al 3,20%, la rata scende sensibilmente passando a 30 anni, ma il numero di pagamenti sale da 240 a 360: per questo preferisco una durata sostenibile ma non più lunga del necessario.
Il modello arriva a 300 rate nel Piano Ammortamento e consente scenari fino a 40 anni nel foglio comparativo; per durate oltre 25 anni il primo foglio non accetta il dato. Prima del rogito vanno inoltre confrontati documenti bancari, condizioni assicurative e piano consegnato dall'istituto.
Il primo errore è confondere rata e costo del mutuo. Una proposta da 700 € mensili può sembrare migliore di una da 800 €, ma se dura 30 anni invece di 20 può produrre decine di migliaia di euro in più di interessi. Nel foglio bisogna quindi leggere insieme rata, totale rimborsato e totale interessi, non soltanto la colonna D.
Il campo TAN annuo è percentuale: deve contenere 3,40%, non 0,034 digitato come numero senza formato e non 3,40 interpretato come 340%. Un errore di scala altera ogni rata. Il modello limita il valore tra 0 e 1, ma è comunque necessario controllare il formato percentuale visualizzato.
Un secondo problema riguarda i costi iniziali. Su 196.000 € con istruttoria di 1.600 €, perizia di 600 €, assicurazione di 950 € e imposta sostitutiva dello 0,25%, i costi indicati ammontano a 3.640 €: ignorarli fa sottostimare il capitale necessario al rogito.
Nel Piano Ammortamento la quota interessi iniziale è calcolata sul debito iniziale del mese; la quota capitale è la differenza tra rata e interessi. Se Lei guarda soltanto il capitale cumulato dopo i primi mesi, può avere l'impressione di rimborsare poco: è la conseguenza normale del metodo francese.
Un altro errore è usare un preventivo come se fosse un'offerta definitiva. Il foglio calcola il TAN e i costi inseriti, ma non sostituisce il TAEG ufficiale della banca. Una differenza di 0,50 punti percentuali su 150.000 € per 25 anni può incidere per migliaia di euro: va verificata sul piano dell'istituto e non stimata a memoria.
Il modo più efficace è fissare una procedura sempre uguale per ogni preventivo. Compili prima i dati fondamentali in Calcolo Mutuo, poi duplichi la logica nella tabella Scenari e Dashboard senza mescolare TAN, durata o importi di offerte diverse.
La dashboard contiene righe operative fino alla 104 e indicatori come rata media, totale mutui analizzati, scenari con interessi elevati e TAN medio. Con 10 preventivi può già ordinare le alternative per rata e interessi; con 100 scenari il foglio resta utile per un primo screening, ma aumenta il rischio di errori di digitazione.
Usi il Piano Ammortamento per controllare una rata o preparare un confronto documentato. Non modifichi le celle calcolate: se serve una simulazione diversa, inserisca una nuova riga negli scenari. Le convalide riducono gli errori su città, durata e TAN, mentre i filtri presenti consentono di restringere l'elenco.
Quando gestisce più immobili, rinegoziazioni, estinzioni parziali o rate non mensili, serve un gestionale o un modello costruito appositamente. Per un confronto iniziale tra 5-20 offerte, però, la combinazione tra Calcolo Mutuo, Piano Ammortamento e dashboard è più rapida e controllabile.