Calcolo rata mutuo francese Excel – Modello Gratis (2026)
0
Download gratuito


Modello Excel gratuito per calcolare rata, interessi, capitale residuo e costi di un mutuo casa, con piano dettagliato e dashboard.
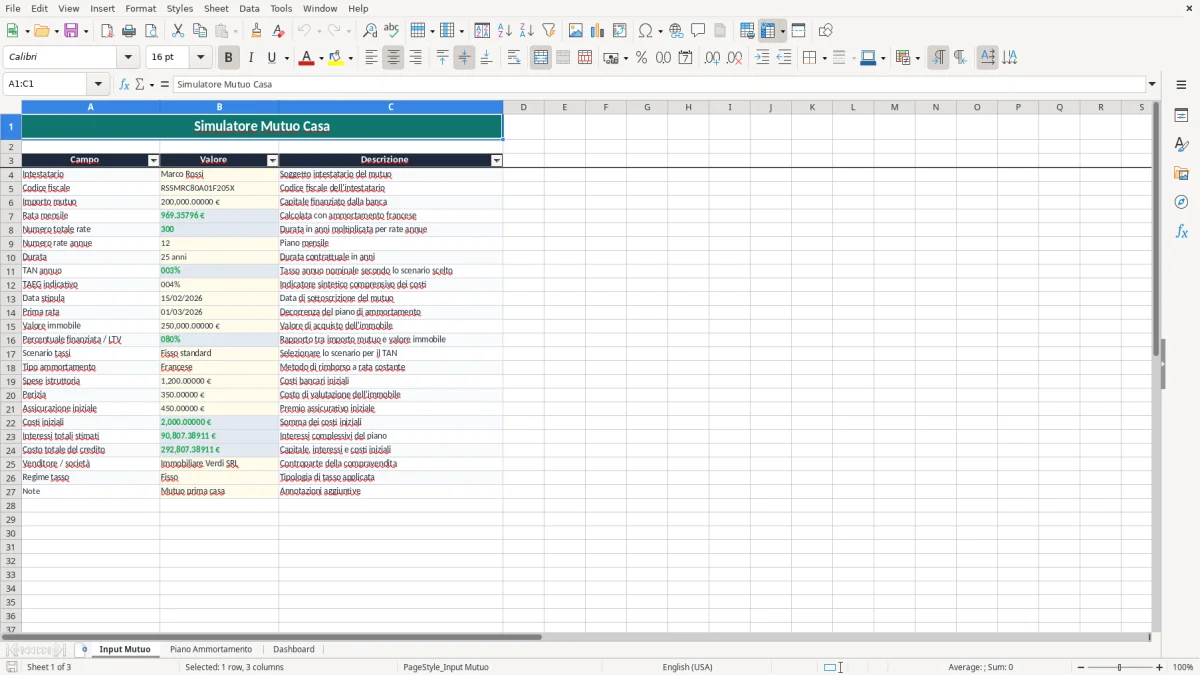
Il piano ammortamento mutuo casa Excel calcola la rata mensile, la quota capitale, la quota interessi e il debito residuo per tutta la durata del finanziamento. Il modello contiene i fogli Input Mutuo, Piano Ammortamento e Dashboard, con formule automatiche basate sull'ammortamento francese.
Lei inserisce importo, durata, date, valore dell'immobile e scenario di tasso nel primo foglio. Il file aggiorna fino a 300 rate, riepiloga il costo totale e mostra tre grafici nella dashboard, così può confrontare rapidamente rata, interessi e capitale rimborsato.
Il foglio è utile alla famiglia che sta valutando un finanziamento, al proprietario che compra un immobile da mettere a reddito e al piccolo investitore che vuole confrontare rata e rendita locativa. L'esigenza nasce prima della proposta d'acquisto, durante il confronto tra banche e ogni volta che cambiano importo, durata o scenario di tasso.
Nel modello, il foglio Input Mutuo (immagine 1) raccoglie importo, durata, numero rate annue, date, valore dell'immobile, LTV, TAN e TAEG indicativo. Con 200.000 € finanziati, immobile da 250.000 € e durata di 25 anni, l'LTV è 200.000 / 250.000 = 80%.
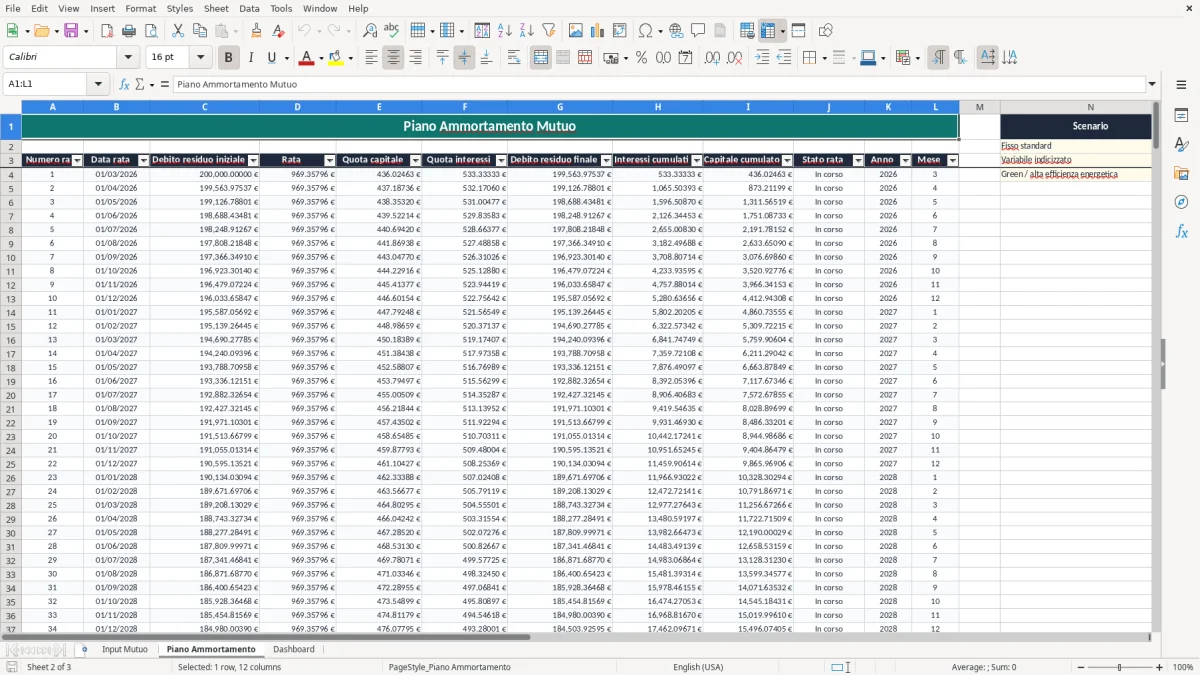
Il foglio Piano Ammortamento (immagine 2) divide ogni rata in quota capitale e quota interessi. A un TAN fisso del 3,20%, una rata mensile calcolata con PMT è circa 969 €; nell'intera durata il totale pagato supera 290.000 €, prima dei costi accessori.
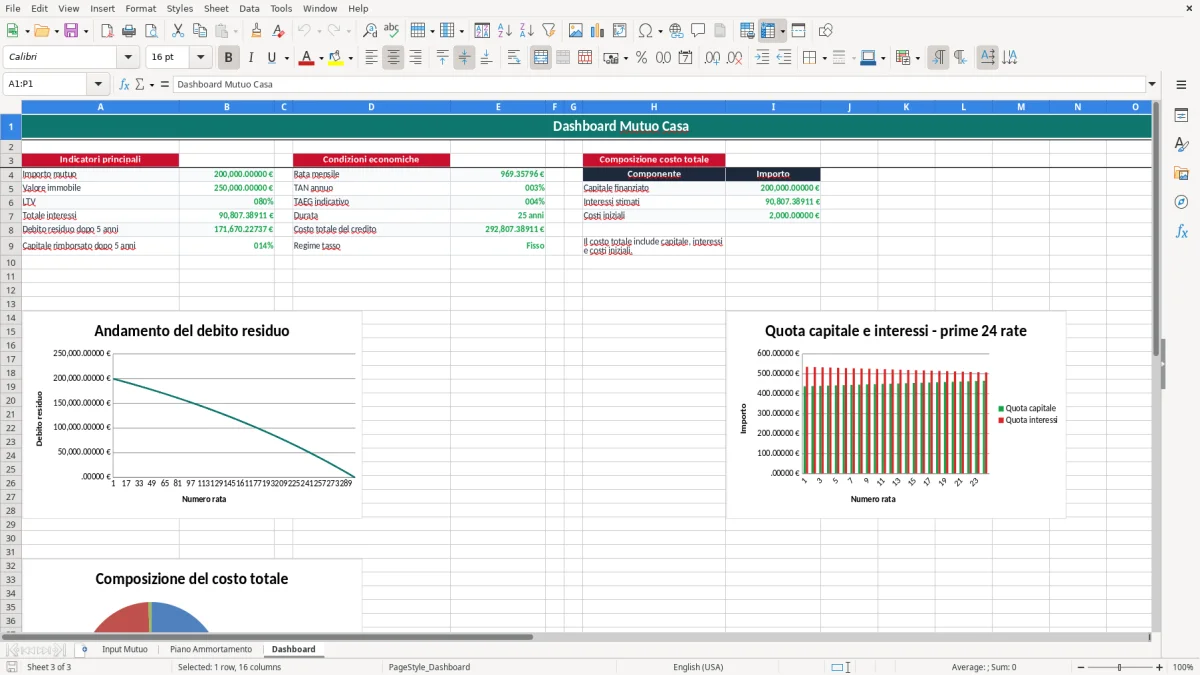
La Dashboard (immagine 3) rende immediato il confronto: mostra rata, TAN, TAEG, durata, interessi totali, debito residuo dopo 5 anni e capitale rimborsato dopo 5 anni. La scelta più prudente è guardare il costo complessivo, non soltanto la rata iniziale.
Il TAN è il tasso nominale usato per calcolare gli interessi della rata; il TAEG comprende anche costi come istruttoria, perizia e altre spese secondo le condizioni della banca. Nel modello il TAEG è indicativo e viene inserito nell'Input Mutuo: non sostituisce il documento informativo dell'intermediario.
Per un mutuo da 150.000 € in 25 anni al 3,20%, la rata con ammortamento francese è circa 727 € e gli interessi complessivi sono circa 68.000 €. La formula Excel usa il tasso periodale TAN / 12 e il numero totale di rate pari a 25 × 12 = 300.
In Italia il finanziamento normalmente arriva fino all'80% del valore dell'immobile, anche se la banca può applicare condizioni diverse. È prudente mantenere il rapporto rata/reddito entro il 30-35%: con una rata di 969 €, il reddito netto familiare dovrebbe essere almeno circa 2.770-3.230 € al mese.
Gli interessi passivi del mutuo per l'abitazione principale possono dare una detrazione IRPEF del 19% su un massimo di 4.000 € di interessi annui, nel rispetto dei requisiti fiscali. L'APE riguarda invece la prestazione energetica dell'immobile e deve essere disponibile negli atti e nei contratti di compravendita o locazione quando richiesto.
Per confrontare offerte, preferisca il TAEG al solo TAN: due mutui con TAN uguale possono avere costi effettivi diversi per istruttoria, polizze e perizia.
Il primo errore è confondere TAN e TAEG. Una rata calcolata al 3,20% su 200.000 € non include automaticamente 1.200 € di istruttoria, perizia, eventuali polizze o spese notarili: se questi costi vengono ignorati, il costo totale del credito risulta sottostimato.
Inserire 12 rate annue ma una prima rata non coerente con la decorrenza può spostare tutto il calendario. Nel foglio le date successive sono generate con EDATE: se la prima rata è 01/03/2026, il piano prosegue il primo giorno dei mesi successivi.
Un secondo problema è usare un tasso variabile come se fosse fisso. Il modello propone lo scenario Variabile indicizzato al 3,75%, ma non aggiorna il TAN in base all'Euribor e non simula revisioni future: la rata visualizzata è quindi una fotografia dello scenario scelto, non una previsione garantita.
Con 200.000 € al 3,20% per 25 anni, una differenza di tasso dello 0,55% può aumentare sensibilmente gli interessi complessivi; anche poche decine di euro mensili diventano migliaia nell'intera durata. La Dashboard aiuta a vedere il debito dopo 5 anni, ma non calcola penali, estinzione anticipata o variazioni del tasso.
La mia posizione è netta: per una famiglia con bilancio stretto è preferibile un fisso sostenibile, anche se la rata iniziale è maggiore; il variabile ha senso solo con liquidità sufficiente per assorbire aumenti.
Usi il modello in tre momenti fissi: prima di chiedere i preventivi, quando riceve il PIES dalla banca e a ogni revisione del bilancio familiare. Salvi una copia con la data, per esempio Mutuo_01-03-2026, così può confrontare le offerte senza sovrascrivere lo scenario precedente.
Per il fisso, aggiorni il file ogni sei o dodici mesi; per il variabile, la verifica dovrebbe seguire ogni variazione applicata dalla banca. La Dashboard concentra in una schermata gli indicatori principali e i tre grafici, evitando di scorrere tutte le 300 righe.
Quando Lei gestisce più mutui, più intestatari o centinaia di movimenti reali, questo modello non è un gestionale: non importa estratti conto, non registra pagamenti effettivi e non aggiorna automaticamente l'Euribor. In quel momento conviene passare a un sistema dedicato, mantenendo il file come strumento di simulazione e controllo.